Kế toán & Tuân thủ
Hóa đơn đầu vào bỏ sót của kỳ trước: kê vào chỉ tiêu [38] hay [23]/[24] trên tờ khai 01/GTGT
FinScan.vn09/11/2026
Đọc nhanh
- Câu hỏi
- Hóa đơn đầu vào hợp lệ, chưa từng được kê khai ở kỳ phát sinh. Tới kỳ sau mới thấy. Số thuế kê vào chỉ tiêu nào trên tờ khai 01/GTGT của kỳ phát hiện?
- Kết luận thực hành
- Khi đủ điều kiện kê tại kỳ phát hiện, số thuế đầu vào của hóa đơn bỏ sót được ghi vào chỉ tiêu [38] của kỳ phát hiện, không khai bổ sung kỳ gốc, và không kê lại giá trị mua vào cùng số thuế vào [23]/[24]/[25] để tránh phản ánh trùng.
- Căn cứ
- Khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP quyết định kê ở kỳ nào. Mục 5 phần Ghi chú của mẫu 01/GTGT (Thông tư 89/2026/TT-BTC) hướng dẫn [37]/[38] cho thuế đầu vào kê sai, sót. Việc hóa đơn bỏ sót đi vào [38] chứ không vào [23]/[24]/[25] là cách làm trong các trả lời của cơ quan thuế.
- Không áp dụng máy móc
- Hồ sơ hoàn thuế, hóa đơn có điều kiện thanh toán không dùng tiền mặt, hóa đơn điều chỉnh hoặc thay thế bỏ sót cần xét riêng trước khi chọn chỉ tiêu.
- Giới hạn của căn cứ
- Bộ Tài chính chưa có trả lời nói thẳng về hóa đơn bỏ sót và chỉ tiêu [23]/[24]. Câu hỏi về vấn đề này đăng trên Cổng thông tin Bộ Tài chính ngày 09/10/2026 chưa có trả lời tại thời điểm đăng bài.
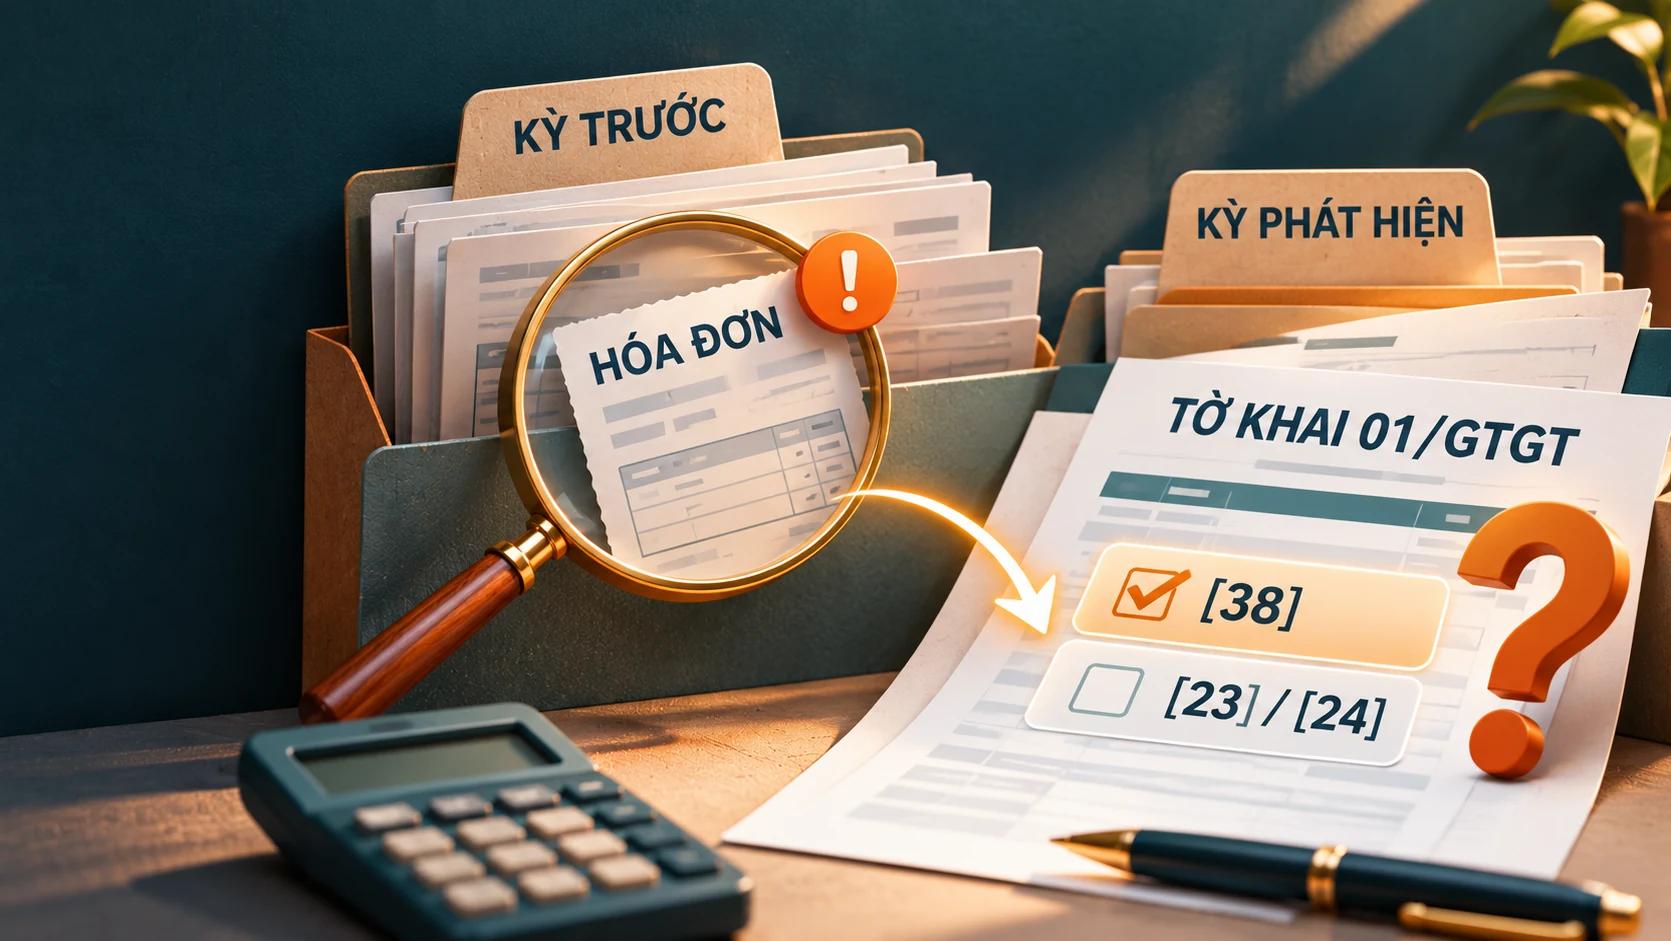
Cuối quý, kế toán soát lại thì thấy một hóa đơn mua vào hợp lệ của kỳ trước chưa được kê ở đâu cả. Không kê sai số, không kê trùng, chỉ là quên. Câu hỏi là số thuế này đi vào dòng nào của tờ khai kỳ phát hiện.
Bài trả lời trước, rồi mới trình bày căn cứ: kê ở kỳ nào, kê vào chỉ tiêu nào, và khi nào không được làm máy móc.
Phần 1/3
1. Kỳ gốc hay kỳ phát hiện
Nguyên tắc xác định kỳ kê khai đã được quy định. Điều kiện nằm ở ảnh hưởng của khoản kê muộn tới số thuế.
Khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP cho phép cơ sở kinh doanh tự khai thuế đầu vào bị sai, sót trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra thuế, và chia hai trường hợp. Bộ Tài chính cũng dẫn nguyên khoản này khi trả lời trên Cổng thông tin hỏi đáp.
| Khoản kê muộn làm | Cách xử lý |
|---|---|
| Tăng số thuế phải nộp, hoặc giảm số thuế được hoàn | Khai bổ sung hồ sơ khai thuế của kỳ phát sinh sai, sót; nộp đủ số thuế tăng thêm và tiền chậm nộp nếu có |
| Chỉ giảm số thuế phải nộp, hoặc chỉ tăng, giảm số thuế còn được khấu trừ chuyển kỳ sau | Kê tại kỳ phát hiện sai, sót, không phải khai bổ sung |
Hóa đơn đầu vào hợp lệ bị bỏ sót thường rơi vào dòng thứ hai: kê thêm chỉ làm giảm thuế phải nộp hoặc tăng thuế còn được khấu trừ chuyển kỳ sau.
Cục Thuế nhắc đúng khung này trong Công văn 7118/CT-QLNT ngày 25/9/2026 gửi Thuế tỉnh Phú Thọ: dẫn điểm đ khoản 1 Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15, khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP, Điều 12 Nghị định 252/2026/NĐ-CP, khoản 3 Điều 17 và Phụ lục II Thông tư 89/2026/TT-BTC, rồi nêu cách kê các chỉ tiêu đã hướng dẫn tại từng mẫu biểu ban hành kèm Thông tư 89/2026/TT-BTC. Công văn này không chỉ định chỉ tiêu nào cho hóa đơn bỏ sót.
Phần 2/3
2. Kê vào chỉ tiêu nào: [38] hay [23]/[24]
Kết luận và ví dụ đặt lên đầu, sau đó là các nguồn và mức độ chắc của từng nguồn.
Kết luận thực hành và ví dụ
Trong trường hợp đủ điều kiện kê tại kỳ phát hiện theo hướng dẫn hiện hành, số thuế giá trị gia tăng đầu vào của hóa đơn bỏ sót được ghi vào chỉ tiêu [38] của tờ khai kỳ phát hiện, không lập tờ khai bổ sung cho kỳ gốc.
Ví dụ minh họa của FinScan, không phải ví dụ của cơ quan thuế: hóa đơn mua vào tháng 8, giá chưa thuế 50.000.000 đồng, thuế giá trị gia tăng 5.000.000 đồng, hợp lệ nhưng chưa kê. Tới kỳ sau mới thấy. Số thuế giá trị gia tăng đầu vào 5.000.000 đồng được ghi vào chỉ tiêu [38]. Không đồng thời kê lại giá trị mua vào 50.000.000 đồng và số thuế của hóa đơn vào [23]/[24]/[25] để tránh phản ánh trùng.
Chỉ tiêu [38] phản ánh số thuế điều chỉnh tăng, không phải giá trị hàng mua. Đây là kết luận thực hành phù hợp với hướng dẫn của cơ quan thuế nêu dưới đây, không nên trình bày như một quy định độc lập áp dụng cho mọi tình huống.
Trong một số tình huống, hai cách kê có thể dẫn tới cùng số thuế cuối kỳ. Tuy nhiên, chúng phản ánh khác nhau trên các chỉ tiêu của tờ khai và có thể ảnh hưởng việc đối chiếu dữ liệu, theo dõi khấu trừ hoặc giải quyết hoàn thuế.
Các nguồn và mức độ chắc
Chỉ tiêu [37] là điều chỉnh giảm, [38] là điều chỉnh tăng số thuế giá trị gia tăng còn được khấu trừ của các kỳ trước. Mục 5 phần Ghi chú của mẫu 01/GTGT (Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC ngày 30/6/2026) hướng dẫn: người nộp thuế phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì khai vào [37] hoặc [38] của tháng, quý phát hiện, nếu việc khai thuế vào tháng, quý phát sinh làm giảm số thuế phải nộp hoặc chỉ làm tăng, giảm số thuế còn được khấu trừ chuyển kỳ sau, và không phải khai bổ sung hồ sơ khai thuế. Ghi chú nói về thuế đầu vào sai, sót nói chung, không nêu riêng hóa đơn bỏ sót. Việc hóa đơn bỏ sót đi vào [38] và không kê vào [23]/[24]/[25] là cách làm trong các trả lời của cơ quan thuế dưới đây.
| Nguồn | Nội dung chính | Tính chất |
|---|---|---|
| Mục 5 Ghi chú mẫu 01/GTGT, Phụ lục I Thông tư 89/2026/TT-BTC | Kê [37] hoặc [38] của kỳ phát hiện khi thuế đầu vào sai, sót và không làm tăng thuế phải nộp | Quy định trong mẫu biểu |
| Thuế tỉnh Gia Lai, tài liệu giải đáp (đăng trên Thư Viện Pháp Luật 31/8/2026) | Hóa đơn đầu vào bỏ sót của kỳ trước kê vào [38] kỳ phát hiện | Trả lời của cơ quan thuế địa phương |
| Công văn 2703/VLO-QLDN3 ngày 12/8/2026 của Thuế tỉnh Vĩnh Long | Kê [37] hoặc [38] của kỳ phát hiện. Với hóa đơn chưa kê của kỳ trước, căn cứ trạng thái hóa đơn và Phụ lục II Thông tư 89/2026/TT-BTC | Công văn trả lời một doanh nghiệp |
| Công văn 7118/CT-QLNT ngày 25/9/2026 của Cục Thuế | Dẫn khung pháp lý, không chỉ định chỉ tiêu | Công văn của Cục Thuế |
Quyết định 2551/QĐ-BTC ngày 15/9/2026 đính chính Thông tư 89/2026/TT-BTC chỉ sửa khoản 5 Điều 99 (tên mẫu thay thế của hộ, cá nhân kinh doanh), không liên quan tới ghi chú mẫu 01/GTGT.
Phần 3/3
3. Ngoại lệ, rủi ro và hồ sơ cần lưu
Cách làm ở phần 2 chỉ phù hợp khi đủ các điều kiện dưới đây. Hồ sơ hoàn thuế cần xét riêng, không áp dụng máy móc.
Điều kiện và ngoại lệ
| Điều kiện | Vì sao quan trọng |
|---|---|
| Hóa đơn hợp pháp, đủ điều kiện khấu trừ | Hóa đơn không đủ điều kiện thì không còn là chuyện chọn chỉ tiêu, mà là không được khấu trừ |
| Kê muộn chỉ làm giảm thuế phải nộp hoặc tăng, giảm thuế còn được khấu trừ chuyển kỳ sau | Nếu làm tăng thuế phải nộp hoặc giảm thuế được hoàn thì phải khai bổ sung kỳ gốc (khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP) |
| Phát hiện trước khi có quyết định kiểm tra, thanh tra thuế được công bố | Quyền tự khai theo khoản 6 Điều 23 gắn với mốc này |
| Hóa đơn có điều kiện thanh toán không dùng tiền mặt | Công văn 2703/VLO-QLDN3 hướng dẫn phần thuế chưa có chứng từ thanh toán không dùng tiền mặt kê theo kỳ có chứng từ, nên một hóa đơn bỏ sót có thể phải tách theo điều kiện thanh toán |
| Là hóa đơn gốc bỏ sót, không phải hóa đơn điều chỉnh hay thay thế bỏ sót | Hóa đơn điều chỉnh, thay thế có hướng dẫn riêng. Công văn 2703/VLO-QLDN3 yêu cầu căn cứ trạng thái hóa đơn trước khi kê |
| Doanh nghiệp đang đề nghị hoàn thuế | Khoản kê muộn có thể ảnh hưởng số thuế đề nghị hoàn của kỳ gốc, cần xét riêng từng hồ sơ |
Lập luận khác và rủi ro hồ sơ hoàn thuế
Có một lập luận nghề nghiệp cho rằng chỉ tiêu [37]/[38] mang tên điều chỉnh, nên hóa đơn chưa từng kê, vốn không có số cũ để sửa, về bản chất là kê lần đầu và phải vào [23]/[24] của kỳ phát hiện. Đây là lập luận của người làm nghề, chưa có văn bản chính thức nào ủng hộ, và các trả lời của cơ quan thuế nêu ở phần 2 đi theo hướng [38]. Bài không khuyến nghị làm trái hướng dẫn hiện có.
Rủi ro thực tế nằm ở hồ sơ hoàn thuế. Tạp chí Kinh tế - Tài chính (13/10/2026) nêu vướng mắc trong việc xử lý hóa đơn đầu vào bỏ sót khi doanh nghiệp có hồ sơ hoàn thuế và đề nghị thống nhất cơ chế xử lý. Nếu doanh nghiệp thuộc diện đề nghị hoàn thuế, nên hỏi cơ quan thuế quản lý trực tiếp trước khi chốt cách kê.
Hồ sơ nên lưu
- Bản hóa đơn và thông tin kỳ gốc
- Số, ngày hóa đơn, kỳ phát sinh, giá trị mua vào và số thuế.
- Ghi chú lý do bỏ sót và ngày phát hiện
- Để chứng minh phát hiện trước khi có quyết định kiểm tra, thanh tra thuế.
- Chứng từ thanh toán
- Đặc biệt với hóa đơn có giá trị từ ngưỡng phải thanh toán không dùng tiền mặt.
- Căn cứ chọn chỉ tiêu
- Ghi rõ đã áp dụng khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP và ghi chú mẫu 01/GTGT, kê [38] kỳ phát hiện, để mọi nhân viên giải trình giống nhau.