Kế toán · Thuế · Pháp lý
Kế toán & Tuân thủ
Chế độ kế toán, chính sách thuế, văn bản pháp luật và hướng dẫn nghiệp vụ cho kế toán viên và doanh nghiệp.
Kế toán & Tuân thủ · 09/11/2026
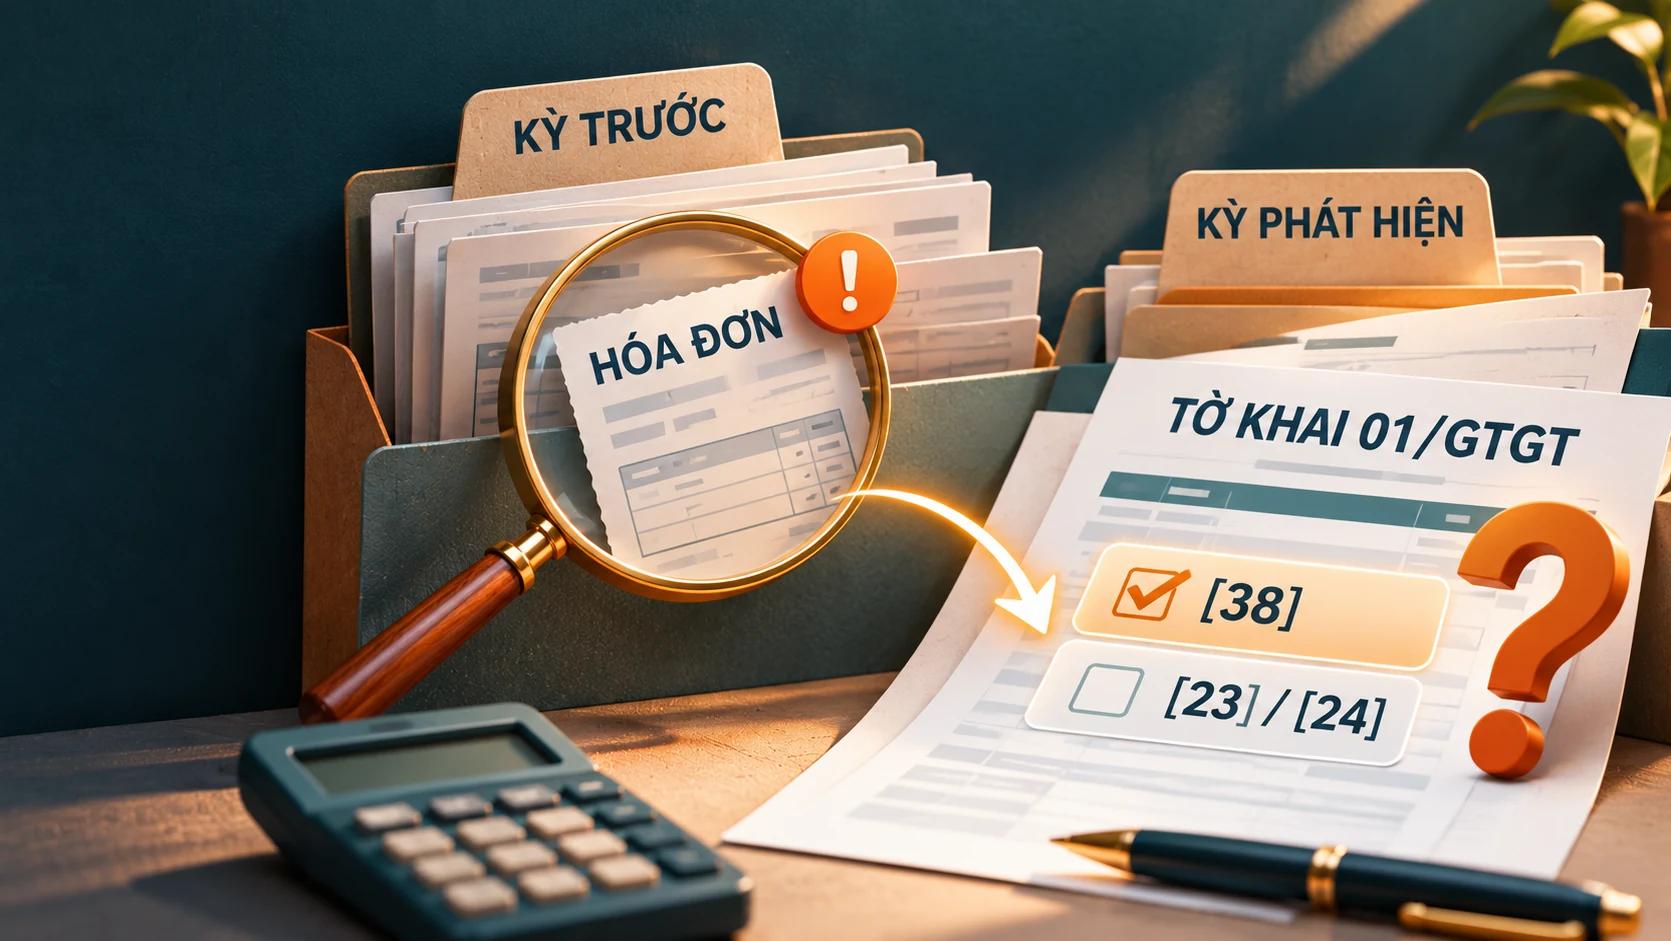
Hóa đơn đầu vào bỏ sót của kỳ trước: kê vào chỉ tiêu [38] hay [23]/[24] trên tờ khai 01/GTGT
Hóa đơn đầu vào hợp lệ nhưng quên kê ở kỳ phát sinh, tới kỳ sau mới phát hiện. Khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP cho kê tại kỳ phát hiện nếu chỉ làm giảm thuế phải nộp hoặc tăng thuế còn được khấu trừ chuyển kỳ sau. Về chỉ tiêu, ghi chú mẫu 01/GTGT và các trả lời của cơ quan thuế hướng về [38] của kỳ phát hiện, không kê lại vào [23], [24], [25]. Bài nêu cách làm, các nguồn, và những trường hợp không nên áp dụng máy móc: hồ sơ hoàn thuế, điều kiện thanh toán, hóa đơn điều chỉnh hoặc thay thế.
Đọc bàiBài viết khác
Kế toán & Tuân thủ23/10/2026
Kiểm tra thuế theo Quyết định 1161: đoàn chưa tới, dữ liệu đã bị soi trước, doanh nghiệp cần chuẩn bị gì
Quyết định 1161/QĐ-CT ngày 14/8/2026 của Cục Thuế ban hành Quy trình kiểm tra thuế mới, có hiệu lực từ 14/8/2026, thay Quyết định 970/QĐ-TCT. Hồ sơ rủi ro cao được rà soát và yêu cầu giải trình ngay tại trụ sở cơ quan thuế, tối đa hai lần, mỗi lần không quá 10 ngày làm việc. Chỉ khi đủ cơ sở mới có quyết định kiểm tra; khi đã kiểm tra tại trụ sở doanh nghiệp, hồ sơ theo yêu cầu của đoàn phải được cung cấp trong 06 giờ làm việc.
Kế toán & Tuân thủ23/10/2026
Khai thuế quý 3/2026: HTKK chưa có mẫu Thông tư 89, nộp mẫu hệ thống đang hỗ trợ được không
Thông tư 89/2026/TT-BTC có hiệu lực từ 01/7/2026 nên quý 3/2026 là kỳ khai quý đầu tiên thuộc mẫu mới. Nhưng theo tin của Thư Viện Pháp Luật ngày 21/10/2026, HTKK 5.8.1 và Cổng Dịch vụ công chưa có mẫu 01/GTGT và 05/KK-TNCN theo Thông tư 89. Với 01/GTGT, Quyết định 1934/QĐ-BTC có hướng dẫn chuyển tiếp về mẫu hồ sơ khai thuế GTGT. Với 05/KK-TNCN, bài chưa tìm thấy căn cứ tương đương, nên cần xác nhận với cơ quan thuế quản lý trước hạn 02/11/2026.
Kế toán & Tuân thủ21/10/2026
Kê khai chủ sở hữu hưởng lợi: không phải khai lại danh sách cổ đông, hạn 31/10 không phải hạn chung
Chủ sở hữu hưởng lợi là người sở hữu hoặc kiểm soát thật sự ở cuối chuỗi, không phải người đứng tên trên giấy. Hạn 31/10/2026 là yêu cầu trong công văn của Sở Tài chính Quảng Ninh, chưa phải hạn chung toàn quốc. Doanh nghiệp đã kê khai không phải khai lại chỉ vì Nghị định 296 đổi tiêu chí, nếu thông tin không thay đổi.
Kế toán & Tuân thủ21/10/2026
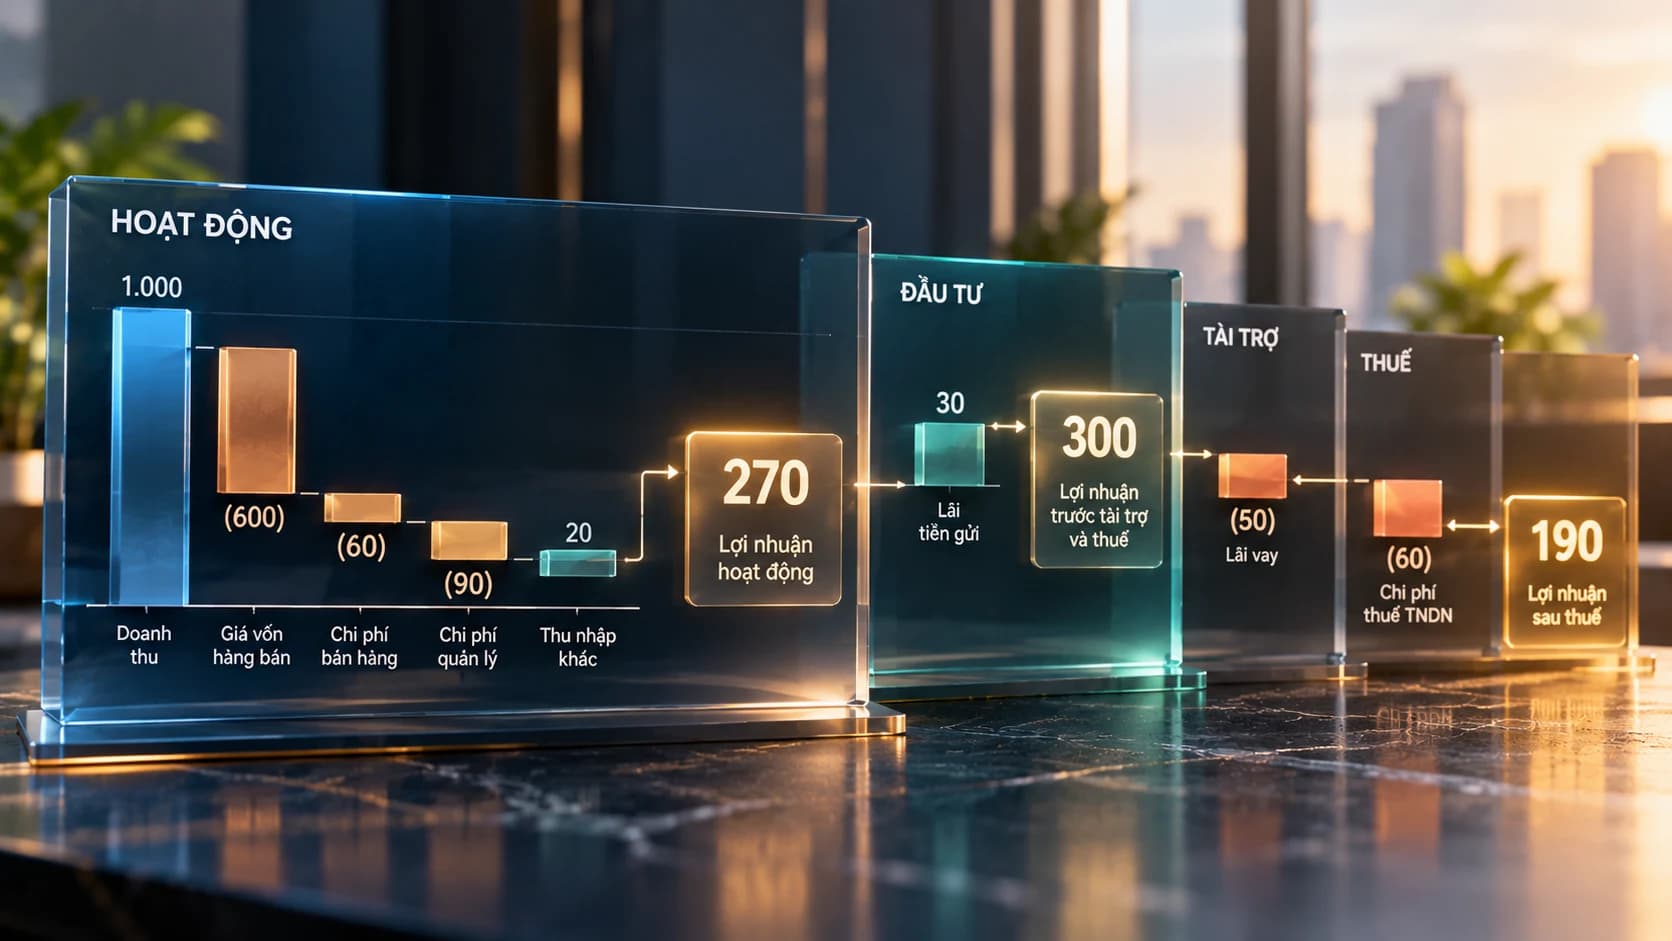
IFRS 18: cùng một khoản lợi nhuận 190, báo cáo kết quả kinh doanh từ 2027 sẽ khác ra sao
IFRS 18 thay IAS 1 từ kỳ báo cáo năm bắt đầu từ 01/01/2027. Lợi nhuận cuối kỳ không đổi, nhưng thu nhập và chi phí được xếp vào năm nhóm, có hai tổng phụ bắt buộc, và các chỉ số do ban giám đốc tự định nghĩa phải thuyết minh kèm đối chiếu. Doanh nghiệp lập báo cáo IFRS cần dựng lại số so sánh năm 2026; doanh nghiệp chỉ áp dụng VAS chưa bị ảnh hưởng trực tiếp.
Kế toán & Tuân thủ19/10/2026
Thuế quý 3/2026: tờ khai hạn 02/11, gia hạn nộp tiền thuế không tự động
Tờ khai quý 3/2026 hạn chót là thứ Hai 02/11 vì 31/10 rơi vào thứ Bảy. Nghị định 245/2026/NĐ-CP gia hạn nộp tiền thuế tới 30/12 nhưng chỉ cho đúng đối tượng, phải gửi văn bản đề nghị, và không gia hạn tờ khai.
Kế toán & Tuân thủ15/10/2026
Hàng khuyến mại: khi nào giá tính thuế bằng 0, khi nào phải tính như hàng biếu tặng
Hàng khuyến mại đúng pháp luật thương mại có giá tính thuế GTGT bằng 0; khuyến mại sai quy định hoặc hàng biếu, tặng thì tính theo giá hàng cùng loại. Bài này phân biệt các nhóm, cập nhật thủ tục thông báo, đăng ký sau Nghị định 239/2026/NĐ-CP, và nêu cách lập hóa đơn, tính thuế TNDN.
Kế toán & Tuân thủ14/10/2026
Checklist khi chuyển tiếp sang Thông tư 99/2025/TT-BTC: kế toán cần kiểm tra gì
Quý IV là lúc rà lại lần cuối trước khi khóa sổ năm tài chính đầu tiên theo Thông tư 99/2025/TT-BTC. Bài đưa ra 8 việc cần kiểm tra, mỗi việc kèm điều khoản căn cứ và hồ sơ nên lưu, cùng một mục nhìn xa về Thông tư 118/2026/TT-BTC.
Kế toán & Tuân thủ13/10/2026
Quyết toán thuế TNDN: 7 khoản chi phí hay bị loại nhất
Lợi nhuận kế toán một đằng, thu nhập chịu thuế một nẻo là chuyện quen thuộc mỗi mùa quyết toán. Bài này điểm bảy khoản chi hay bị loại theo Luật Thuế thu nhập doanh nghiệp 2025, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC, gồm cả điều kiện chuyển khoản từ 5 triệu đồng áp dụng từ 15/12/2025.
Kế toán & Tuân thủ12/10/2026
Chế độ kế toán mới từ 2026: những điểm kế toán cần nhớ
Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC từ năm tài chính 2026, nhưng không thay Thông tư 133/2016/TT-BTC. Bài này điểm những thay đổi kế toán sẽ gặp trong công việc: tài khoản, báo cáo, chính sách kế toán, thuyết minh và cách chuẩn bị.
Kế toán & Tuân thủ12/10/2026
Thuế GTGT được khấu trừ: 5 điều kiện để không bị loại oan
Hóa đơn đầy đủ, hàng hóa có thật mà thuế GTGT đầu vào vẫn bị loại là tình huống nhiều kế toán từng gặp. Bài này điểm năm điều kiện khấu trừ theo Luật Thuế giá trị gia tăng 2024, trong đó ngưỡng chuyển khoản đã giảm từ 20 triệu xuống 5 triệu đồng.
Kế toán & Tuân thủ11/10/2026
Từ VAS sang IFRS: những tình huống kế toán dễ vấp nhất
Chế độ kế toán mới đã chạy từ 2026, còn IFRS vẫn là lộ trình chưa có mốc bắt buộc chung. Bài này điểm bốn tình huống người quen VAS dễ vấp khi đọc báo cáo theo IFRS: doanh thu, thuê tài sản, dự phòng và giá trị hợp lý.
Kế toán & Tuân thủ11/10/2026
Hóa đơn điện tử: sáu tình huống dễ sai và dễ bị phạt
Từ 01/7/2026, hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP, thay cho Nghị định 123/2020/NĐ-CP. Bài này đi qua sáu tình huống doanh nghiệp hay sai nhất, cách xử lý đúng theo quy định mới, và mức phạt hiện hành.