Kế toán & Tuân thủ
IFRS 18: cùng một khoản lợi nhuận 190, báo cáo kết quả kinh doanh từ 2027 sẽ khác ra sao
FinScan.vn21/10/2026
Đọc nhanh
- Áp dụng khi nào
- IFRS 18 thay IAS 1, áp dụng cho kỳ báo cáo năm bắt đầu từ 01/01/2027, cho phép áp dụng sớm. Áp dụng hồi tố nên số so sánh của năm liền trước phải trình bày lại.
- Lợi nhuận không đổi
- Chuẩn mực chỉ đổi cách trình bày và thuyết minh, không đổi cách ghi nhận và đo lường. Cái đổi là cách xếp thu nhập, chi phí vào năm nhóm và hai tổng phụ mới.
- Hai tổng phụ mới
- Lợi nhuận hoạt động, và lợi nhuận trước tài trợ và thuế. Trong ví dụ của bài, doanh nghiệp có lợi nhuận cuối kỳ 190 sẽ trình bày thêm 270 và 300 trên đường đi tới 190.
- Ai bị ảnh hưởng
- Doanh nghiệp lập báo cáo theo IFRS. Doanh nghiệp chỉ áp dụng VAS chưa bị ảnh hưởng trực tiếp; Bộ Tài chính đang xây dựng VFRS dựa trên IFRS, mốc áp dụng bắt buộc 01/01/2031 mới là dự kiến.
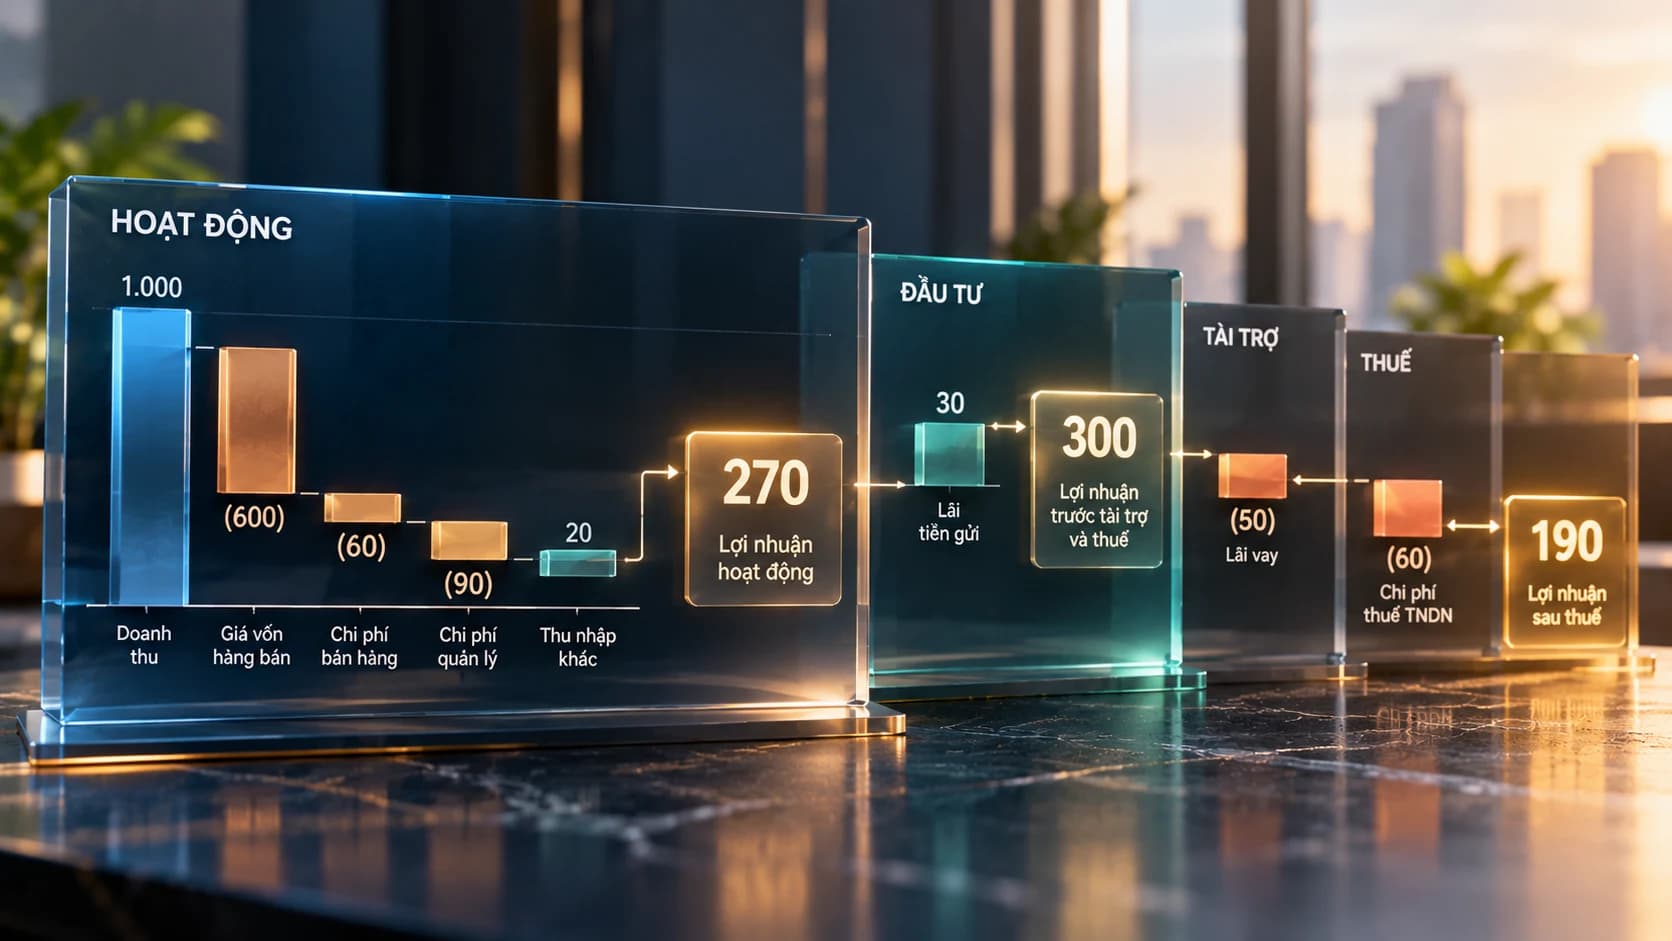
Lấy một doanh nghiệp rất bình thường: doanh thu 1.000, giá vốn 600, lãi gộp 400. Trừ chi phí bán hàng 60, chi phí quản lý 90, cộng thu nhập khác 20, cộng lãi tiền gửi 30, trừ lãi vay 50, trừ thuế 60. Cuối năm lợi nhuận là 190.
Từ kỳ báo cáo năm bắt đầu từ 01/01/2027, nếu doanh nghiệp này lập báo cáo theo IFRS, con số 190 vẫn là 190, nhưng báo cáo kết quả kinh doanh được sắp xếp lại và có thêm hai tổng phụ mà trước đây chuẩn mực không bắt buộc. Đó là IFRS 18 Trình bày và thuyết minh trong báo cáo tài chính (IFRS 18 Presentation and Disclosure in Financial Statements), do Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) ban hành tháng 4/2024 để thay thế IAS 1.
IFRS 18 không đụng vào ghi nhận và đo lường: doanh thu vẫn theo IFRS 15, hàng tồn kho vẫn theo IAS 2. Nói gọn, cùng một món ăn, chỉ đổi cách bày ra đĩa và bắt ghi rõ thực đơn.
Bài này đi qua bốn việc: năm nhóm và hai tổng phụ mới, chỉ số do ban giám đốc tự định nghĩa, thay đổi về chi phí và báo cáo lưu chuyển tiền tệ, và ai cần làm gì từ bây giờ.
Phần 1/4
Năm nhóm, hai tổng phụ mới và ví dụ 190
IFRS 18 thay IAS 1; áp dụng cho kỳ báo cáo năm bắt đầu từ 01/01/2027, cho phép áp dụng sớm.
Dưới IAS 1, "lợi nhuận hoạt động" là con số được nhắc nhiều nhất trong các bản tin kết quả kinh doanh, nhưng chuẩn mực không bắt buộc và cũng không định nghĩa. Mỗi doanh nghiệp tự cộng trừ theo cách của mình, nên hai công ty cùng ngành khó so sánh với nhau.
IFRS 18 xử lý bằng cách xếp mọi khoản thu nhập, chi phí trên báo cáo kết quả kinh doanh vào năm nhóm: hoạt động, đầu tư, tài trợ, thuế thu nhập và hoạt động ngừng kinh doanh. Nhóm hoạt động là nhóm mặc định: khoản nào không thuộc bốn nhóm còn lại thì nằm ở đây. Từ đó chuẩn mực định nghĩa hai tổng phụ bắt buộc: lợi nhuận hoạt động, và lợi nhuận trước tài trợ và thuế.
Ví dụ dưới đây giả định cho doanh nghiệp thương mại thông thường, không có hoạt động kinh doanh chính là đầu tư tài sản hoặc cấp tín dụng; các khoản thu nhập, chi phí được phân loại theo bản chất giả định của từng giao dịch. Không phải mọi khoản mang tên "thu nhập khác" đều mặc nhiên thuộc nhóm hoạt động, nên ở đây giả định khoản 20 là thu nhập từ hoạt động kinh doanh, lãi tiền gửi 30 thuộc nhóm đầu tư và lãi vay 50 thuộc nhóm tài trợ.
| Dòng trên báo cáo | Số tiền | Nhóm theo IFRS 18 |
|---|---|---|
| Doanh thu | 1.000 | Hoạt động |
| Giá vốn hàng bán | (600) | Hoạt động |
| Chi phí bán hàng | (60) | Hoạt động |
| Chi phí quản lý | (90) | Hoạt động |
| Thu nhập khác | 20 | Hoạt động |
| Lợi nhuận hoạt động | 270 | Tổng phụ bắt buộc thứ nhất |
| Lãi tiền gửi | 30 | Đầu tư |
| Lợi nhuận trước tài trợ và thuế | 300 | Tổng phụ bắt buộc thứ hai |
| Lãi vay | (50) | Tài trợ |
| Lợi nhuận trước thuế | 250 | |
| Chi phí thuế thu nhập | (60) | Thuế thu nhập |
| Lợi nhuận sau thuế | 190 | Không đổi so với cách trình bày cũ |
Cách đọc: lãi gộp 400, trừ 60 và 90, cộng 20 thu nhập khác, ra 270. Đó là lợi nhuận hoạt động. Cộng lãi tiền gửi 30 thuộc nhóm đầu tư ra 300, là lợi nhuận trước tài trợ và thuế. Trừ lãi vay 50 thuộc nhóm tài trợ ra 250, trừ thuế 60 ra 190. Trên báo cáo quen thuộc ở Việt Nam, lãi tiền gửi và lãi vay thường nằm gộp trong doanh thu tài chính và chi phí tài chính; theo IFRS 18 mỗi khoản có chỗ riêng.
- Hoạt động
- Nhóm mặc định. Gồm doanh thu, giá vốn, chi phí bán hàng, chi phí quản lý và mọi khoản không thuộc bốn nhóm còn lại.
- Đầu tư
- Thu nhập và chi phí từ tài sản tạo ra lợi nhuận tương đối độc lập với các nguồn lực khác của doanh nghiệp, như tiền và tương đương tiền, khoản đầu tư vào công ty liên doanh, liên kết ghi nhận theo phương pháp vốn chủ sở hữu, bất động sản đầu tư.
- Tài trợ
- Chi phí huy động vốn, điển hình là lãi vay.
- Thuế thu nhập và hoạt động ngừng kinh doanh
- Hai nhóm riêng ở cuối báo cáo, như cách làm quen thuộc hiện nay.
Cách xếp trên dành cho doanh nghiệp thông thường. Chuẩn mực yêu cầu doanh nghiệp tự đánh giá xem hoạt động kinh doanh chính của mình có phải là đầu tư vào tài sản hoặc cấp tín dụng cho khách hàng hay không. Nếu có, ví dụ ngân hàng, công ty bảo hiểm, đơn vị đầu tư, công ty bất động sản đầu tư, một số khoản thu nhập và chi phí lẽ ra thuộc nhóm đầu tư hoặc tài trợ phải xếp vào nhóm hoạt động. Đây là chỗ cần xét đoán và cần bằng chứng, nên người lập báo cáo và kiểm toán viên nên trao đổi sớm.
Phần 2/4
Chỉ số do ban giám đốc tự định nghĩa bị đưa vào khuôn
Quy định mới về thuyết minh các chỉ số "điều chỉnh" mà doanh nghiệp công bố ra bên ngoài.
Nhiều doanh nghiệp công bố các chỉ tiêu điều chỉnh trong báo cáo thường niên, thông cáo kết quả kinh doanh hay buổi họp với nhà đầu tư. Một số chỉ tiêu như lợi nhuận hoạt động điều chỉnh hoặc lợi nhuận cốt lõi có thể thuộc phạm vi MPM nếu đáp ứng định nghĩa của IFRS 18. Riêng EBITDA điều chỉnh cần xem xét cách tính và cách sử dụng, không tự động coi là MPM. Mỗi nơi tính một kiểu, và vì nằm ngoài báo cáo tài chính nên các chỉ tiêu này trước nay thường nằm ngoài phạm vi kiểm toán.
IFRS 18 gọi là chỉ số đo lường hiệu quả do ban giám đốc định nghĩa (management-defined performance measures, viết tắt MPM) một tổng phụ thu nhập và chi phí thỏa đồng thời ba điều kiện: doanh nghiệp dùng trong truyền thông công khai ngoài báo cáo tài chính; dùng để nói lên góc nhìn của ban giám đốc về một khía cạnh kết quả hoạt động của doanh nghiệp nói chung; và không nằm trong danh sách tổng phụ do IFRS 18 liệt kê hoặc do chuẩn mực khác yêu cầu. Truyền thông công khai gồm báo cáo của ban điều hành (management commentary), thông cáo báo chí và bài trình bày cho nhà đầu tư; trao đổi bằng lời nói, bản ghi chép lời nói và bài đăng mạng xã hội không tính khi xác định MPM. Chỉ tiêu thỏa định nghĩa phải được thuyết minh tập trung trong một thuyết minh duy nhất của báo cáo tài chính, nên phần này thuộc phạm vi kiểm toán.
Phân biệt bằng ví dụ: lợi nhuận hoạt động trước khấu hao, phân bổ và các tổn thất thuộc phạm vi IAS 36 là tổng phụ do IFRS 18 liệt kê, nên không phải MPM; chuẩn mực không cấm doanh nghiệp gọi tổng phụ này là EBITDA. "EBITDA điều chỉnh" cộng thêm các khoản khác, như chi phí tái cơ cấu, thì thường là MPM nếu được dùng trong truyền thông công khai. Các chỉ tiêu không phải tổng phụ thu nhập và chi phí, như dòng tiền tự do, nợ ròng hay tỷ suất lợi nhuận trên vốn chủ sở hữu, không phải MPM.
| Yêu cầu | Nội dung |
|---|---|
| Tuyên bố | Nêu rõ chỉ số phản ánh góc nhìn của ban giám đốc, không phải chỉ số do chuẩn mực quy định |
| Lý do và cách tính | Giải thích vì sao công bố chỉ số này và tính như thế nào |
| Đối chiếu | Đối chiếu với tổng phụ gần nhất mà IFRS 18 hoặc chuẩn mực khác quy định, ví dụ từ lợi nhuận hoạt động điều chỉnh về lợi nhuận hoạt động |
| Thuế và lợi ích cổ đông không kiểm soát | Với từng khoản đối chiếu, nêu ảnh hưởng của thuế thu nhập và ảnh hưởng đến lợi ích cổ đông không kiểm soát; chuẩn mực cho phép cách tính thuế đơn giản hóa |
| Thay đổi | Thuyết minh khi đổi cách tính, thêm chỉ số mới hoặc ngừng dùng chỉ số đã công bố |
Giám đốc tài chính vẫn được kể câu chuyện của mình, nhưng phải kể kèm phép tính để người đọc và kiểm toán viên kiểm chứng. Chỉ số chỉ dùng nội bộ, không công bố ra ngoài, không rơi vào yêu cầu này.
Phần 3/4
Chi phí, cách gộp tách và hệ quả sang báo cáo lưu chuyển tiền tệ
Ba thay đổi nhỏ hơn nhưng chạm thẳng vào số liệu kế toán chuẩn bị hằng năm.
Gộp, tách và nhãn "khác"
IFRS 18 thêm nguyên tắc: gộp các khoản có đặc điểm chung, tách các khoản có đặc điểm khác nhau khi thông tin tách ra là trọng yếu. Tên gọi phải đủ thông tin. Nhãn "khác" chỉ dùng khi không tìm được nhãn nào cụ thể hơn, nên các dòng "thu nhập khác", "chi phí khác" số lớn và không giải thích sẽ khó tồn tại.
Trình bày chi phí theo chức năng: thuyết minh thêm năm khoản theo bản chất
Báo cáo kết quả kinh doanh quen thuộc ở Việt Nam trình bày chi phí theo chức năng: giá vốn, chi phí bán hàng, chi phí quản lý. Theo IFRS 18, doanh nghiệp trình bày chi phí hoạt động theo chức năng phải thuyết minh thêm, trong một thuyết minh duy nhất, tổng của năm khoản theo bản chất và số tiền nằm ở từng dòng chức năng trên báo cáo. Yêu cầu này chỉ đặt ra với doanh nghiệp trình bày theo chức năng, không phải mọi doanh nghiệp lập báo cáo IFRS đều phải lập đúng bảng này.
- Khấu hao
- Khấu hao các tài sản như tài sản cố định hữu hình và tài sản quyền sử dụng.
- Phân bổ tài sản vô hình
- Phần phân bổ tài sản vô hình theo IAS 38.
- Lợi ích nhân viên
- Chi phí lợi ích nhân viên, gồm cả thanh toán dựa trên cổ phiếu cho dịch vụ của nhân viên.
- Tổn thất giá trị tài sản
- Tổn thất giá trị tài sản theo IAS 36, gồm các khoản hoàn nhập liên quan.
- Giảm giá hàng tồn kho
- Giảm giá hàng tồn kho theo IAS 2, gồm các khoản hoàn nhập liên quan.
Chuẩn mực giới hạn ở đúng năm khoản này để giảm chi phí tuân thủ. Với doanh nghiệp thuộc diện này, phòng kế toán cần tách được số liệu năm khoản đó theo từng dòng chức năng ngay từ hệ thống.
Sửa IAS 7: báo cáo lưu chuyển tiền tệ
IFRS 18 kéo theo sửa IAS 7. Báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp phải bắt đầu từ lợi nhuận hoạt động, thay vì lợi nhuận hoặc lỗ như hiện nay (thực tế thường là lợi nhuận trước hoặc sau thuế). Đồng thời chuẩn mực bỏ các lựa chọn về cách xếp lãi và cổ tức.
| Dòng tiền | Hiện nay (IAS 7) | Sau sửa đổi |
|---|---|---|
| Lãi nhận được | Hoạt động hoặc đầu tư | Đầu tư |
| Lãi đã trả | Hoạt động hoặc tài chính | Tài chính |
| Cổ tức nhận được | Hoạt động hoặc đầu tư | Đầu tư |
| Cổ tức đã trả | Hoạt động hoặc tài chính | Tài chính |
| Điểm xuất phát của phương pháp gián tiếp | Lợi nhuận hoặc lỗ | Lợi nhuận hoạt động |
Doanh nghiệp có hoạt động kinh doanh chính đặc thù, như cấp tín dụng cho khách hàng hoặc đầu tư vào tài sản, áp dụng cách xếp riêng cho lãi đã trả, lãi và cổ tức nhận được. Cổ tức đã trả luôn thuộc hoạt động tài chính.
Phần 4/4
Ai cần làm gì, và từ khi nào
Tóm tắt thay đổi, đối tượng bị ảnh hưởng và năm việc nên làm trong quý 4/2026.
Cái gì đổi, cái gì không
| Nội dung | IAS 1 hiện nay | IFRS 18 |
|---|---|---|
| Lợi nhuận hoạt động | Không bắt buộc, không định nghĩa | Bắt buộc, có định nghĩa |
| Phân loại thu nhập, chi phí | Không chia nhóm theo hoạt động | Năm nhóm, nhóm hoạt động là mặc định |
| Chỉ số do ban giám đốc định nghĩa | Công bố ngoài báo cáo, thường ngoài kiểm toán | Thuyết minh một chỗ, có đối chiếu, thuộc phạm vi kiểm toán |
| Ghi nhận, đo lường, lợi nhuận cuối kỳ | Theo các chuẩn mực liên quan | Không đổi |
Ai bị ảnh hưởng và nên làm gì
| Đối tượng | Ảnh hưởng | Việc nên làm |
|---|---|---|
| Doanh nghiệp lập báo cáo theo IFRS (do công ty mẹ yêu cầu, niêm yết hoặc tự nguyện) | Kỳ năm bắt đầu từ 01/01/2027, hồi tố. Số so sánh năm liền trước phải trình bày lại, kèm đối chiếu từng dòng với số theo IAS 1 | Rà soát hệ thống tài khoản, mẫu báo cáo và phần mềm ngay trong 2026 |
| Doanh nghiệp chỉ áp dụng VAS | Chưa bị ảnh hưởng trực tiếp trong ngắn hạn | Theo dõi lộ trình VFRS; đọc IFRS 18 để biết cấu trúc báo cáo có thể xuất hiện về sau |
| Kiểm toán viên | Thêm hai vùng xét đoán: xác định hoạt động kinh doanh chính để phân loại, và tính đầy đủ của thuyết minh MPM | Trao đổi sớm với khách hàng IFRS; đưa hai vùng này vào kế hoạch kiểm toán năm đầu áp dụng |
Với doanh nghiệp có kỳ báo cáo theo năm dương lịch, kỳ đầu tiên áp dụng là năm 2027 và số so sánh phải dựng lại là năm 2026. Chuẩn mực cho phép, nhưng không bắt buộc, đối chiếu thêm cho kỳ hiện tại hoặc các kỳ so sánh xa hơn.
Với doanh nghiệp VAS: ngày 13/10/2026, Cục Quản lý, giám sát kế toán, kiểm toán thuộc Bộ Tài chính tổ chức hội nghị xây dựng Chuẩn mực báo cáo tài chính Việt Nam (VFRS) để thay 26 chuẩn mực kế toán Việt Nam hiện hành. Các chuẩn mực dự kiến được nghiên cứu, ban hành dần đến năm 2029, sau đó Bộ Tài chính ban hành thông tư để chuẩn mực có hiệu lực áp dụng. Theo bản tin của Crowe Vietnam, bộ chuẩn mực gồm 42 chuẩn mực dựa trên IFRS phiên bản 2026 và dự kiến áp dụng bắt buộc thống nhất từ 01/01/2031. Mốc 2031 hiện mới là dự kiến theo nguồn thứ cấp, chưa đối chiếu được văn bản chính thức. Vì VFRS dựa trên IFRS, cấu trúc trình bày kiểu IFRS 18 nhiều khả năng sẽ xuất hiện về sau; đây là nhận định, chưa phải quy định.
Cũng theo Crowe Vietnam, Bộ Tài chính đã ban hành Thông tư 118/2026/TT-BTC ngày 18/8/2026, có hiệu lực từ 01/01/2027, cho phép doanh nghiệp tại Trung tâm Tài chính quốc tế áp dụng nguyên bản IFRS. Doanh nghiệp thuộc diện này nên đọc thông tư để biết phạm vi áp dụng.