Phần mềm & Công nghệ
AI cho đại lý thuế: quản nhiều khách hàng mà không loạn
FinScan.vn23/10/2026
Đọc nhanh
- Bài toán
- Nhiều khách, mỗi khách một đặc thù, hạn nộp dồn vào cùng một kỳ, chính sách đổi thì phải cập nhật cho từng người.
- Ba việc AI hỗ trợ
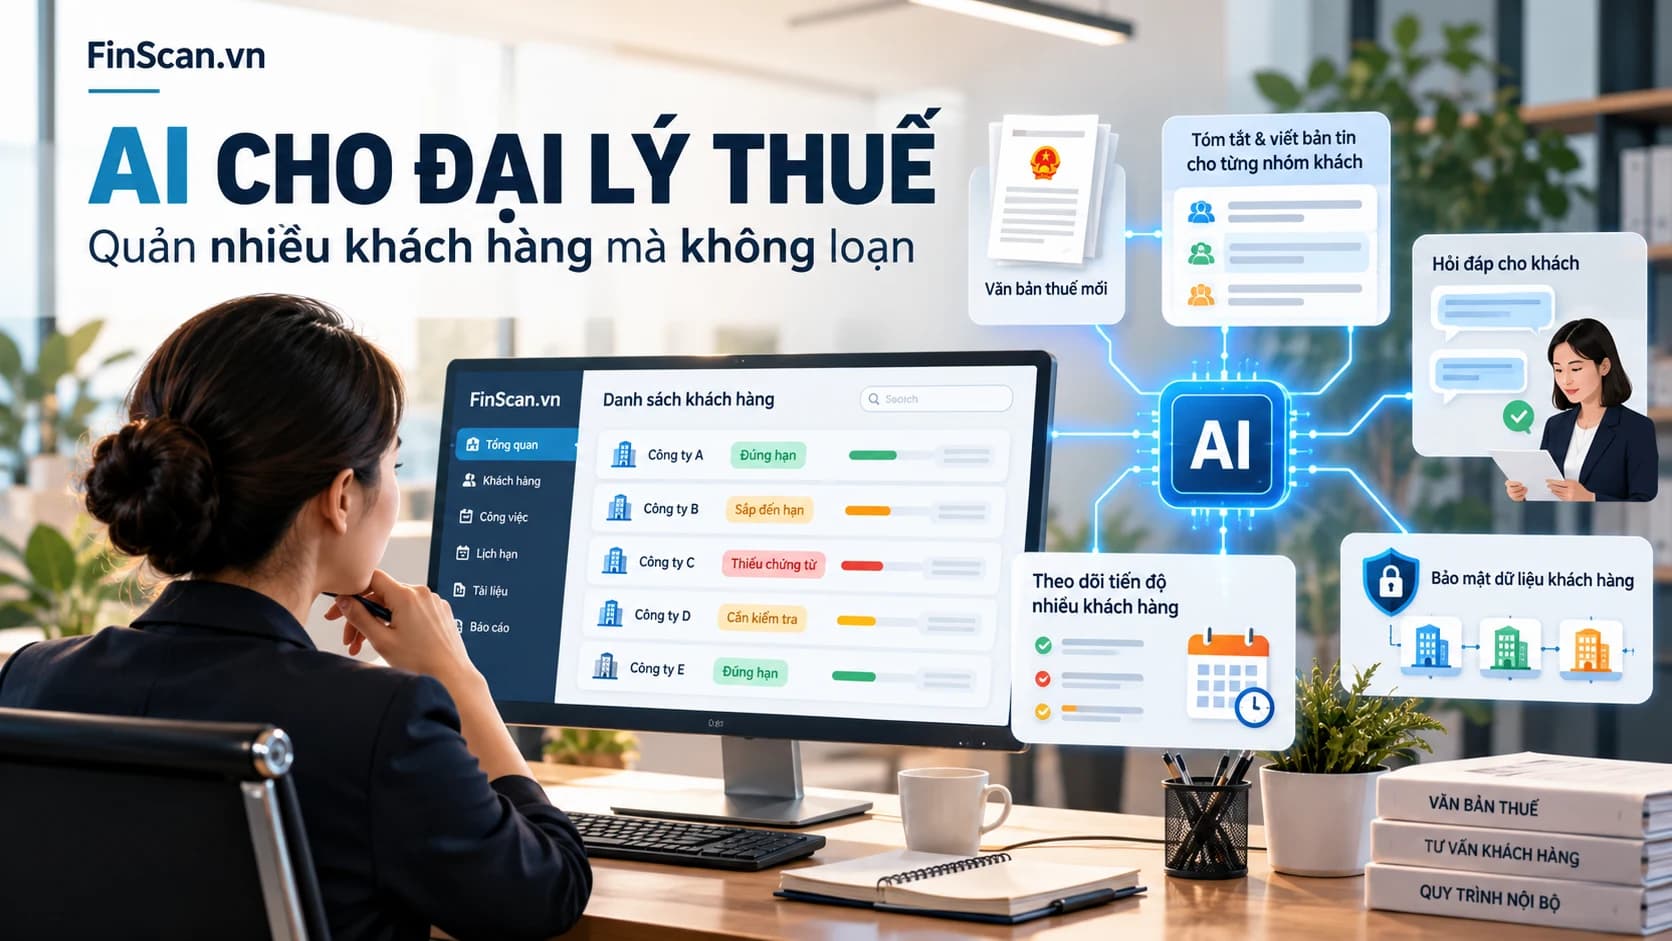
- Theo dõi tiến độ từng khách; chuyển văn bản mới thành bản tin ngắn theo nhóm khách; trả lời câu hỏi lặp lại.
- Điều kiện
- Bản tin gửi khách phải có người đối chiếu văn bản gốc trước khi gửi. Dữ liệu khách chỉ đưa vào công cụ có chính sách bảo mật rõ ràng.
- Căn cứ
- Luật Quản lý thuế số 108/2025/QH15: đại lý thuế chịu trách nhiệm trước pháp luật và trước người nộp thuế về nội dung dịch vụ; phải bảo mật thông tin người nộp thuế.
Làm kế toán nội bộ cho một công ty đã đủ việc. Làm đại lý thuế cho nhiều công ty cùng lúc thì độ phức tạp nhân lên: mỗi khách một đặc thù, hạn nộp dồn vào cùng một kỳ, chính sách thuế đổi thì phải cập nhật cho từng người. Sót một khách là mất uy tín ngay.
Đây là Kỳ 3 trong loạt bài 4 kỳ. Bài này nói về ba cách dùng AI làm trợ lý điều phối và một nguyên tắc không được bỏ qua: dữ liệu của khách là tài sản nhạy cảm nhất của đại lý.
Phần 1/2
Ba việc AI làm được cho đại lý thuế
AI hỗ trợ điều phối, người vẫn giữ quyết định.
Việc 1: Theo dõi tiến độ từng khách
Thay vì mở từng tệp Excel ra kiểm, người quản lý nhìn một bảng tổng hợp là biết hôm nay nên xử lý khách nào trước: ai sắp đến hạn nộp tờ khai, ai còn thiếu chứng từ, ai có số liệu bất thường cần hỏi trước. AI làm tốt phần gom và sắp xếp ưu tiên, nhưng với điều kiện dữ liệu nền (hạn nộp, tình trạng chứng từ) được nhân viên cập nhật đúng và được kết nối vào công cụ. Chỉ mở một khung trò chuyện AI rồi hỏi thì AI không tự biết tiến độ của hàng chục khách; nó chỉ sắp xếp được những gì nó được cung cấp.
Việc 2: Biến văn bản mới thành bản tin cho khách
Mỗi lần có văn bản thuế mới, AI có thể tóm tắt thành bản tin ngắn, thậm chí viết lại theo từng nhóm khách: khách thương mại quan tâm điều này, khách sản xuất quan tâm điều kia. Đại lý làm được việc này sẽ khác hẳn đại lý chỉ nhắc “đến hạn nộp thuế rồi”.
Điều kiện bắt buộc là bản tóm tắt phải được người có chuyên môn đối chiếu với văn bản gốc trước khi gửi, theo đúng quy trình ở Kỳ 1: kiểm tra số hiệu, ngày ban hành, hiệu lực và quy định chuyển tiếp.
Việc 3: Trả lời câu hỏi lặp lại
Những câu như “quý này phải nộp những gì?”, “tháng này cần chuẩn bị hồ sơ gì?” thường được nhiều khách hỏi giống nhau. Một công cụ hỏi đáp nội bộ dựa trên tài liệu do chính đại lý soạn và đã kiểm duyệt có thể trả lời ngay, để nhân viên tập trung vào các câu hỏi khó.
Câu hỏi cần xét đoán theo từng tình huống, ví dụ một hóa đơn cụ thể có hợp lệ hay không, không nên để công cụ tự trả lời mà chuyển cho người có chuyên môn.
Nguyên tắc cho công cụ này: chỉ trả lời từ tài liệu đã được duyệt, và khi câu hỏi nằm ngoài tài liệu thì chuyển cho người, không tự suy đoán.
| Việc | AI hỗ trợ | Người phải làm |
|---|---|---|
| Theo dõi tiến độ | Gom dữ liệu đã được kết nối, xếp ưu tiên theo hạn nộp và mức rủi ro | Cập nhật dữ liệu nền; quyết định xử lý khách nào trước |
| Bản tin chính sách | Tóm tắt, viết lại theo nhóm khách | Đối chiếu văn bản gốc; duyệt nội dung; chịu trách nhiệm khi gửi |
| Hỏi đáp lặp lại | Trả lời từ tài liệu đã duyệt | Soạn và cập nhật tài liệu; xử lý câu hỏi ngoài phạm vi và câu hỏi cần xét đoán theo tình huống |
Phần 2/2
Dữ liệu của khách và trách nhiệm của đại lý
Uy tín của đại lý nằm ở độ chính xác, không nằm ở tốc độ.
Bảo mật thông tin người nộp thuế
Điều 7 Luật Quản lý thuế số 108/2025/QH15 quy định cơ quan quản lý thuế, công chức quản lý thuế và đại lý thuế, cùng các chủ thể khác được nêu trong điều này, phải bảo mật thông tin người nộp thuế, trừ các trường hợp luật cho phép cung cấp hoặc công khai. Với đại lý thuế, đây là nghĩa vụ pháp lý, không chỉ là quy tắc nội bộ.
Vì vậy mọi thứ đưa vào công cụ AI (số liệu, tên công ty, mã số thuế) nên đi qua công cụ có chính sách bảo mật rõ ràng và phân quyền chặt chẽ. Dữ liệu cá nhân của người lao động hay của chủ doanh nghiệp còn chịu thêm Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15, có hiệu lực từ 01/01/2026.
Trách nhiệm về nội dung dịch vụ
Theo Luật Quản lý thuế số 108/2025/QH15, đại lý thuế có nghĩa vụ chịu trách nhiệm trước pháp luật và trước người nộp thuế về nội dung dịch vụ đã cung cấp. Bản tin do AI soạn, một khi đại lý gửi đi, là nội dung dịch vụ của đại lý.