Phần mềm & Công nghệ
AI soát tờ khai: bắt lỗi logic trước khi cơ quan thuế phát hiện
FinScan.vn16/10/2026
Đọc nhanh
- Việc AI làm tốt
- Đối chiếu cơ học giữa tờ khai GTGT, tờ khai quyết toán thuế TNDN năm và báo cáo tài chính; phát hiện con số “lạ” để giơ cờ.
- Việc AI không biết
- Bối cảnh công ty. Số lệch chưa chắc là sai: có thể do khác thời điểm ghi nhận hoặc do hoạt động thật.
- Quy trình
- AI xuất danh sách điểm cần kiểm tra, người xác nhận từng điểm, điểm nào có lý do chính đáng thì ghi chú để giải trình.
- Lưu ý kỹ thuật
- Phép cộng trừ nên chạy bằng Excel hoặc phần mềm kế toán; AI dùng để chọn phép so sánh và đọc kết quả.
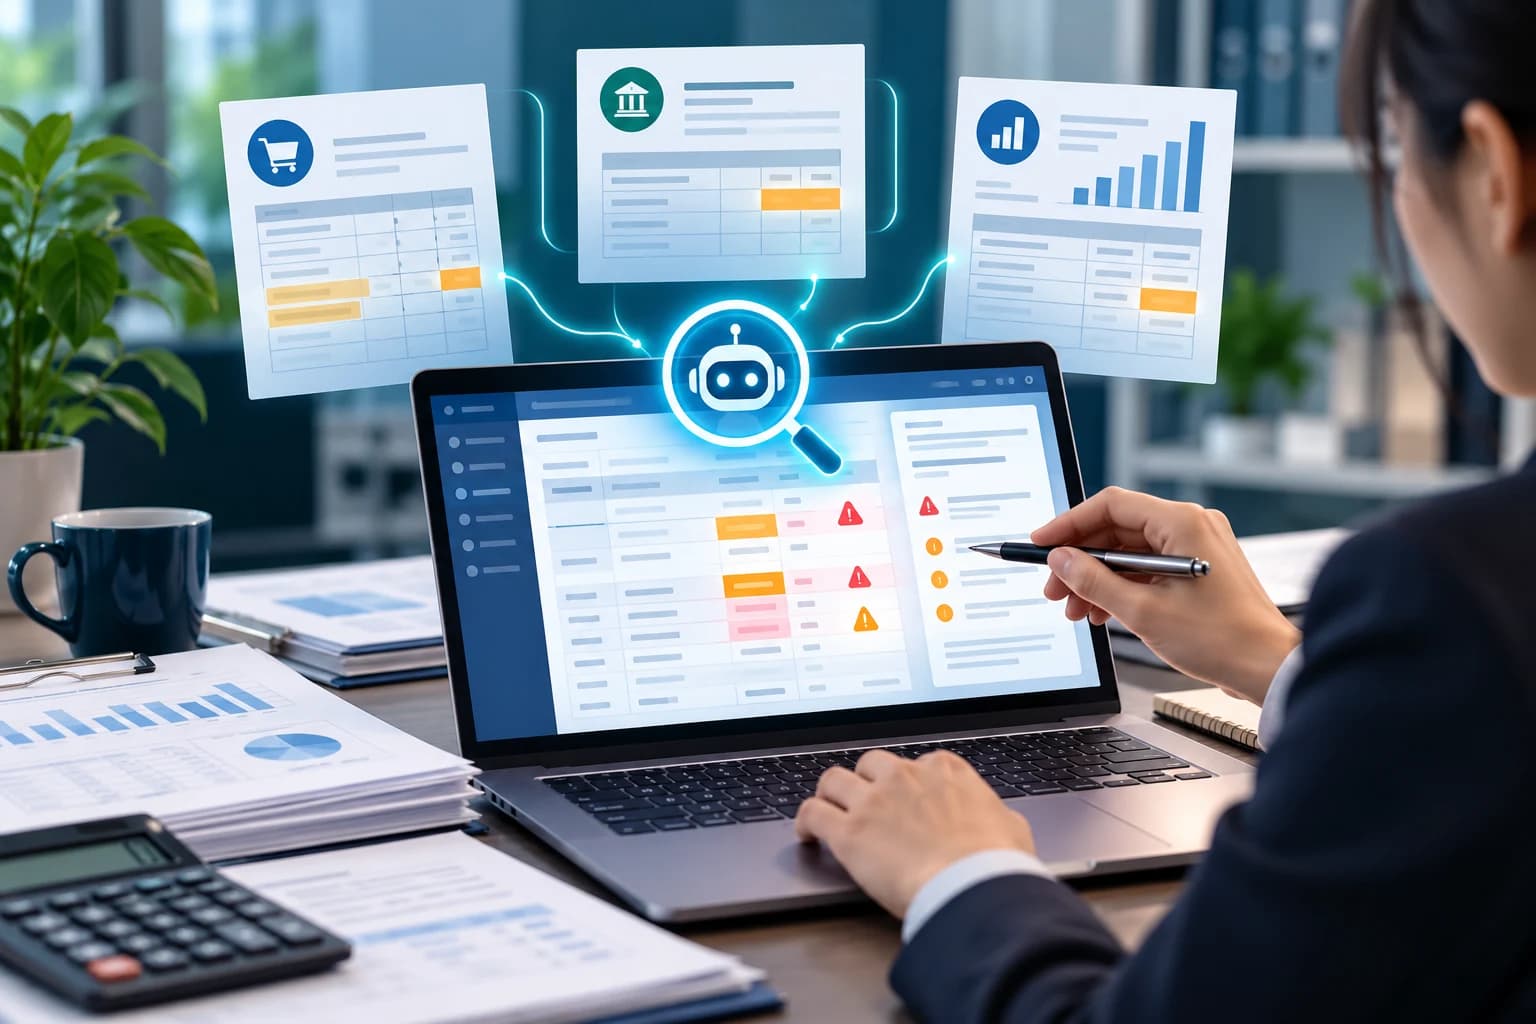
Nỗi lo của người làm thuế mỗi kỳ kê khai thường không phải là không biết làm, mà là không biết mình có làm sót chỗ nào không. Tờ khai GTGT xong, báo cáo tài chính xong, đến kỳ quyết toán thì thêm tờ khai thuế TNDN năm, nhưng các bộ số liệu đó có “nói cùng một câu chuyện” không? Kiểm bằng mắt thì được vài chỉ tiêu, phần còn lại phó mặc cho may rủi.
Kỳ 2 của loạt bài bàn về một cách dùng AI hiệu quả nhất cho việc này: làm người soát không biết mệt, còn quyết định vẫn là của người làm thuế. Kỳ 1 nói về tra cứu văn bản, nên bài này không nhắc lại phần kiểm chứng căn cứ pháp lý.
Phần 1/3
Để AI đối chiếu chéo cả kỳ
Những phép so sánh mang tính cơ học, đúng sở trường của máy.
Cách dùng hiệu quả nhất là đưa AI bộ số liệu của cả kỳ rồi nhờ đối chiếu chéo. Dưới đây là bốn nhóm phép so sánh nên bắt đầu. Ba nhóm đầu làm theo kỳ khai GTGT, nhóm cuối làm khi quyết toán thuế TNDN năm.
| Đối chiếu | Lệch thường do |
|---|---|
| Thuế GTGT còn được khấu trừ chuyển kỳ sau trên tờ khai kỳ trước so với số chuyển sang trên tờ khai kỳ này | Số hai kỳ không nối tiếp do gõ lại, do kỳ trước đã khai bổ sung mà kỳ sau chưa cập nhật, hoặc do điều chỉnh hợp lệ (kể cả điều chỉnh giảm thuế đầu vào được khấu trừ). Phép này kiểm được bằng công thức. |
| Doanh thu trên tờ khai GTGT so với báo cáo kết quả kinh doanh | Khác thời điểm lập hóa đơn và thời điểm ghi nhận doanh thu; doanh thu thuộc diện không chịu thuế hoặc không phải kê khai; hóa đơn điều chỉnh, thay thế. |
| Thuế GTGT đầu vào được khấu trừ so với thuế ghi trên hóa đơn mua vào, phân theo thuế suất, tính chất khoản mua và điều kiện khấu trừ | Hóa đơn bị loại; khoản mua từ 5 triệu đồng trở lên thiếu chứng từ thanh toán không dùng tiền mặt (có ngoại lệ, xem bên dưới); hàng hóa dùng cho hoạt động không chịu thuế; kê khai lệch kỳ. |
| Khi quyết toán năm: chi phí trên báo cáo tài chính so với chi phí được trừ trên tờ khai quyết toán thuế TNDN | Khoản chi không đủ điều kiện được trừ, hoặc chi phí đã ghi nhận trước khi chứng từ đầy đủ. Danh sách khoản chi hay bị loại có trong bài “Quyết toán thuế TNDN: 7 khoản chi phí hay bị loại”. |
Đừng so thẳng tổng thuế được khấu trừ với tổng giá trị mua vào rồi coi phần chênh là bất thường. Khoản mua có thuế suất khác nhau, có khoản không chịu thuế, có khoản không đủ điều kiện khấu trừ, nên chênh lệch là chuyện bình thường. Hãy nhờ AI chia theo thuế suất và tính chất khoản mua trước khi so.
Ngưỡng 5 triệu đồng là điểm nên đưa vào yêu cầu, nhưng cần tách hai điều kiện khác nhau. Với thuế GTGT đầu vào, điểm b khoản 2 Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15 và Điều 26 Nghị định 181/2025/NĐ-CP (từ 01/7/2025) yêu cầu hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên, tính theo giá đã gồm thuế GTGT, phải có chứng từ thanh toán không dùng tiền mặt. Với chi phí được trừ khi tính thuế TNDN, điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP (từ 15/12/2025) đặt ngưỡng 5 triệu đồng cho từng lần mua hàng hóa, dịch vụ và các khoản thanh toán khác.
Cả hai điều kiện đều có ngoại lệ, nên không mặc nhiên kết luận hóa đơn chưa có chứng từ thanh toán là không đủ điều kiện. Mua trả chậm, trả góp mà chưa đến hạn thanh toán theo hợp đồng thì vẫn được khấu trừ thuế GTGT, đến hạn mà thiếu chứng từ thanh toán thì phải điều chỉnh giảm. Mua nhiều lần trong cùng một ngày của một người bán, mỗi lần dưới 5 triệu đồng nhưng tổng từ 5 triệu đồng trở lên, thì tính gộp. Một số trường hợp đặc thù khác, như người lao động mua hộ hoặc thanh toán qua bên thứ ba, cũng có quy định riêng. Vì vậy máy chỉ nên lọc ra danh sách, còn việc xét từng trường hợp là của người kiểm tra.
Phần 2/3
AI giơ cờ, người quyết định
Số liệu lệch chưa chắc là sai.
AI giỏi phát hiện cái “lạ”
Chi phí quản lý tăng gấp đôi so với quý trước mà doanh thu không đổi. Một hóa đơn đầu vào có thuế suất khác thường so với mặt hàng. Một nhà cung cấp mới có giá trị mua lớn bất thường. AI không kết luận đúng sai, nó chỉ giơ cờ: “chỗ này nên xem lại”.
Vì sao vẫn cần người
Doanh thu ở hai nơi khác nhau có thể do khác thời điểm ghi nhận. Chi phí tăng có thể do mở rộng kinh doanh thật. AI không biết bối cảnh công ty, nó chỉ biết con số. Vì vậy mỗi điểm trong danh sách cảnh báo cần một trong hai kết cục: sửa nếu sai, hoặc ghi lại lý do nếu số liệu đúng.
| Kết quả kiểm tra | Việc cần làm |
|---|---|
| Sai thật | Điều chỉnh số liệu, hoặc khai bổ sung nếu đã nộp. Luật Quản lý thuế số 108/2025/QH15 (hiệu lực từ 01/7/2026) quy định thời hạn khai bổ sung là 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai sót, trong các trường hợp luật quy định (khoản 5 Điều 12). Kỳ tính thuế cụ thể cần xem thêm quy định chuyển tiếp tại Điều 53 và văn bản hướng dẫn. |
| Đúng nhưng cần giải thích | Ghi chú ngắn: nguyên nhân, chứng từ liên quan, người xác nhận, ngày xác nhận. Khi cơ quan thuế hỏi, hồ sơ đã sẵn. |
| Chưa rõ | Hỏi bộ phận phát sinh số liệu (bán hàng, mua hàng, kho). Ưu tiên làm rõ trước khi nộp. Nếu chưa xử lý xong thì báo người phụ trách và vẫn bảo đảm nộp đúng thời hạn kê khai. |
Phần 3/3
Một quy trình gợi ý trước hạn nộp
Mục tiêu là không còn điểm nào mình “không biết là mình sai”.
Một lưu ý thực tế: nên để máy tính làm phép tính bằng công cụ có công thức kiểm tra được như Excel, rồi để AI đọc bảng kết quả. Cách này giảm rủi ro AI tính sai một phép cộng dài, và mỗi con số đều truy ngược được về dòng dữ liệu gốc. Đây là khuyến nghị của FinScan, không phải quy định.
Khi đưa số liệu thật vào công cụ AI, cần cân nhắc dữ liệu có thể chứa thông tin của khách hàng hoặc người lao động. Phần này được bàn kỹ hơn ở Kỳ 3 và Kỳ 4.