Phần mềm & Công nghệ
AI đọc chứng từ, tự động hạch toán: kế toán viên cần thay đổi gì từ hôm nay
FinScan.vn13/10/2026
Đọc nhanh
- Đang diễn ra
- Hóa đơn điện tử và AI đọc chứng từ đang giảm đáng kể việc nhập liệu, hạch toán các nghiệp vụ lặp lại và đối chiếu số liệu.
- Ưu, nhược
- Tốt trong việc có quy tắc rõ, lặp lại, khối lượng lớn nhưng lại yếu ở khả năng xét đoán kế toán, nghiệp vụ chưa từng gặp và giải trình.
- Rủi ro chính
- “Ký mù”: duyệt bút toán do máy đề xuất mà không thực sự hiểu nghiệp vụ. Cộng với việc thiếu kiểm soát thì sai sót có thể lan rộng tới nhiều khoản mục trên báo cáo tài chính.
- Việc nên làm
- Hiểu quy trình dữ liệu, đọc báo cáo ngoại lệ, tập giải thích số liệu, và thử ngay tính năng tự động trong phần mềm đang dùng.
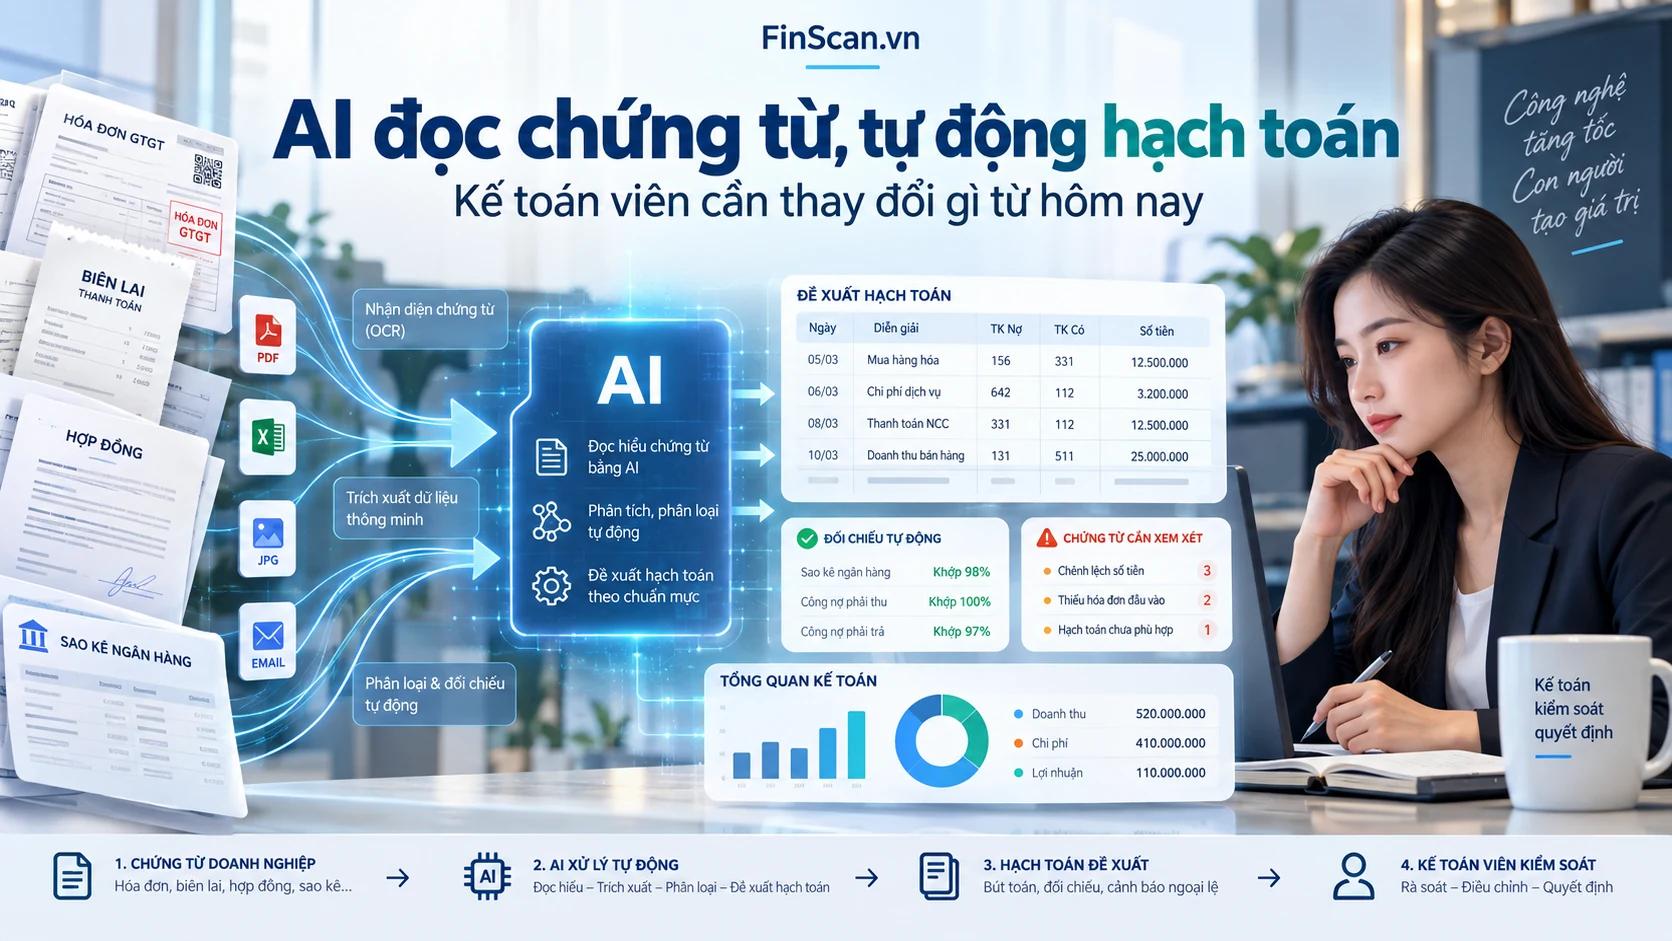
Hóa đơn điện tử đã bắt buộc từ 01/7/2022, và từ 01/7/2026 chạy theo Nghị định 254/2026/NĐ-CP. Trong vòng hai, ba năm trở lại đây, khâu nhập lại từng hóa đơn trong phòng kế toán ít đi thấy rõ. Phần mềm giờ đọc được chứng từ, gợi ý định khoản, tự đối chiếu. Điều đáng bàn không còn là AI có thay kế toán hay không, mà là người kế toán dùng thời gian vừa được trả lại vào việc gì.
Phần 1/4
Chuyện gì đang diễn ra trong phòng kế toán
Dữ liệu đã số hóa từ đầu vào, AI làm tiếp phần còn lại.
Hóa đơn điện tử bắt buộc có một tác dụng phụ ít người để ý: dữ liệu đầu vào của kế toán được số hóa ngay từ lúc phát sinh. Cảnh ôm xấp hóa đơn giấy và nhập lại từng dòng đã giảm đi nhiều.
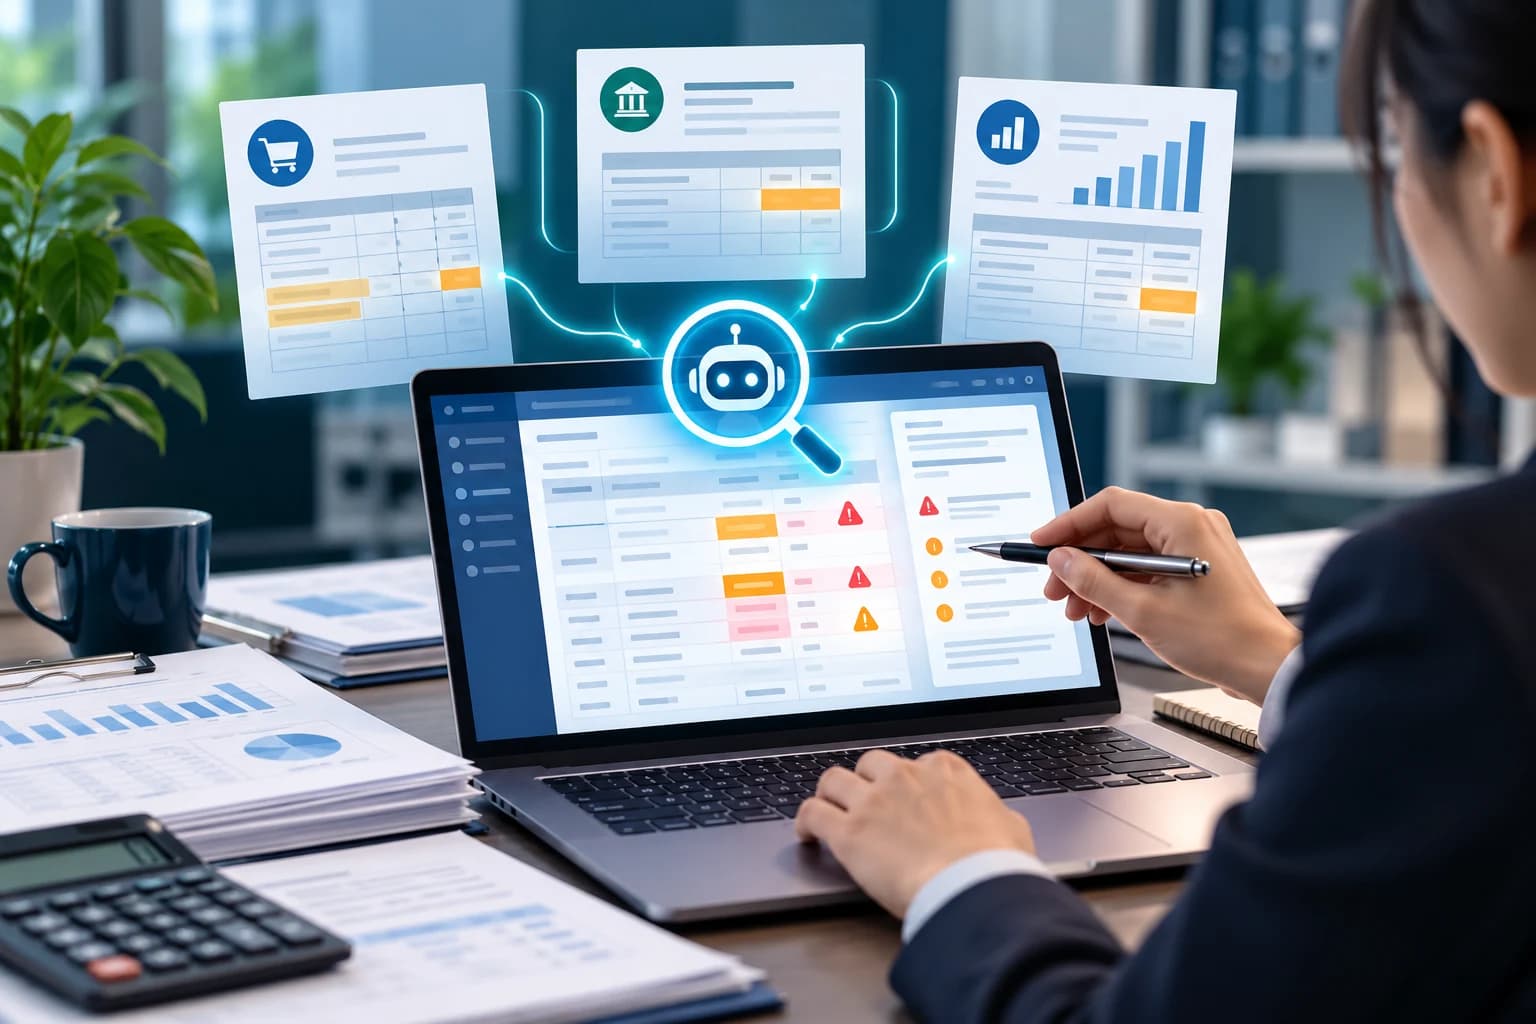
Trên nền đó, AI đọc chứng từ, thường kết hợp nhận dạng ký tự với học máy, làm phần việc còn lại: trích thông tin trên hóa đơn, đối chiếu với đơn đặt hàng, rồi gợi ý tài khoản hạch toán dựa trên lịch sử của chính doanh nghiệp. Nhiều phần mềm kế toán còn tự đối chiếu công nợ, sao kê ngân hàng và tồn kho, nên công đối chiếu cuối kỳ nhẹ đi.
Phần 2/4
Máy làm được gì, chưa làm được gì
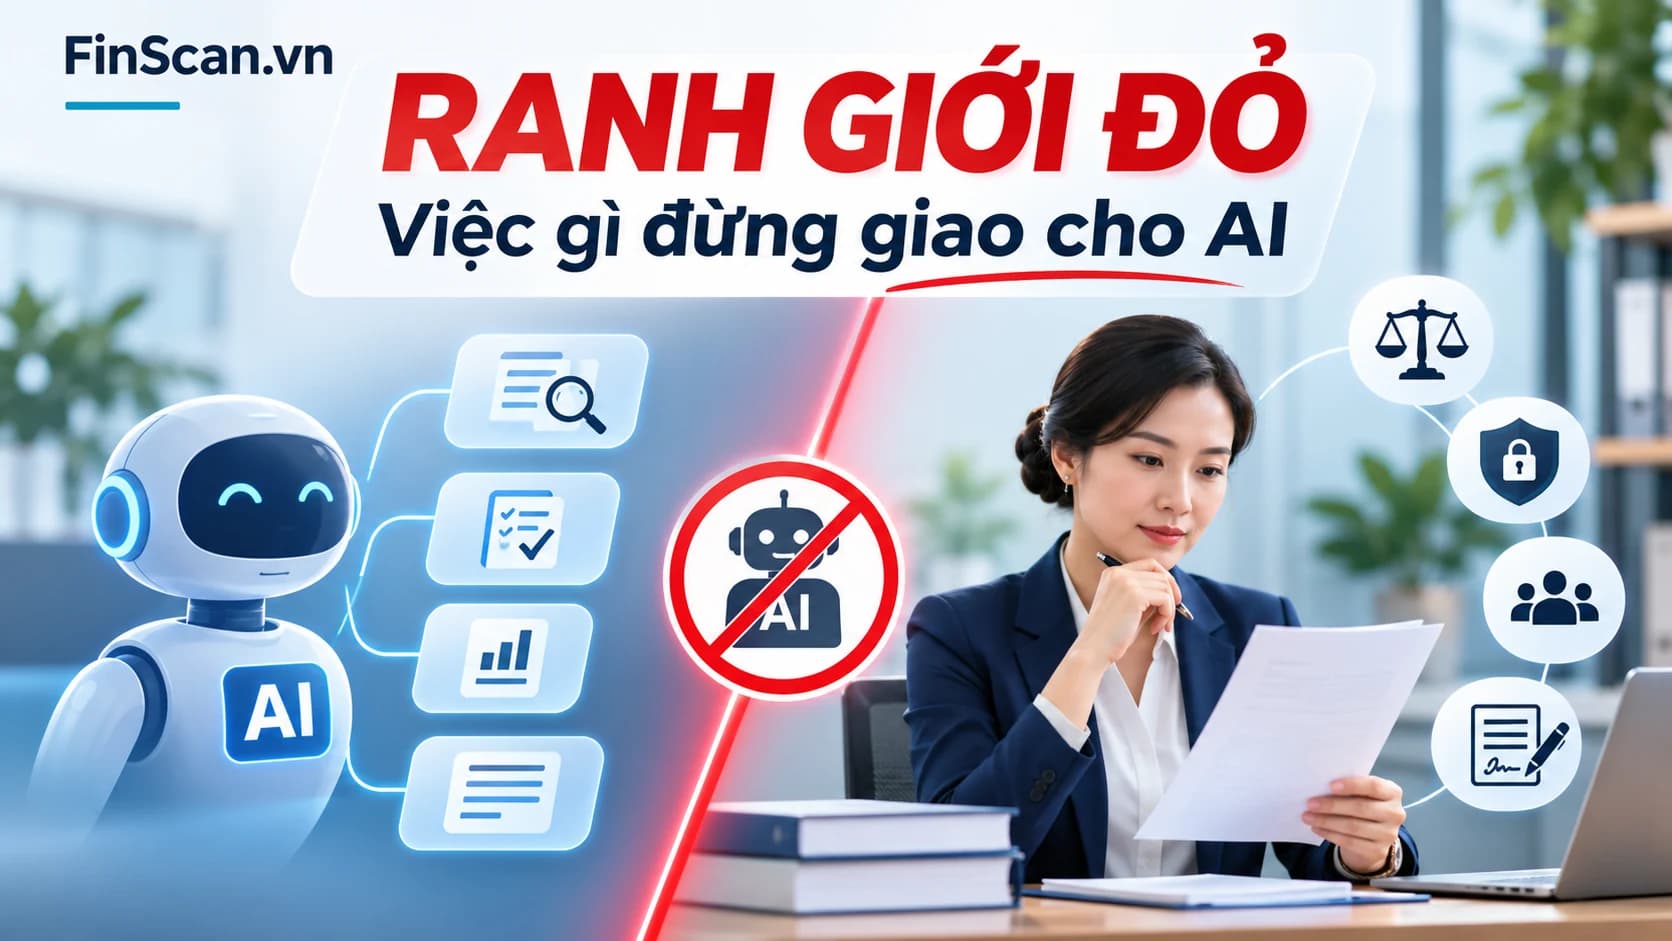
Ranh giới giữa việc giao cho máy và việc phải giữ lại.
| Tiêu chí | Làm tốt | Còn yếu |
|---|---|---|
| Tính chất việc | Quy tắc rõ, lặp lại, khối lượng lớn | Cần xét đoán, hoặc chưa có tiền lệ |
| Ví dụ | Nhập liệu, đối chiếu, phát hiện sai lệch đơn giản, nhắc hạn nộp thuế, nhắc thu hồi công nợ | Ước tính kế toán, trích lập dự phòng, nghiệp vụ mới phát sinh, giải trình với cơ quan thuế hoặc kiểm toán viên (KTV) |
Có một việc máy không làm thay được là chịu trách nhiệm. Theo điểm d khoản 2 Điều 29 Luật Kế toán số 88/2015/QH13, báo cáo tài chính phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán, và người ký phải chịu trách nhiệm về nội dung báo cáo. Phần mềm có thể xử lý bút toán, nhưng trách nhiệm về báo cáo tài chính không được chuyển cho phần mềm.
Phần 3/4
Cái bẫy “ký mù”
Rủi ro nằm ở người duyệt, không chỉ ở máy.
Nguy hiểm nhất của tự động hóa không phải là máy sai, mà là người duyệt ẩu. Giả sử mỗi ngày phần mềm đề xuất khoảng 200 bút toán. Xem kỹ mỗi bút toán một phút thì mất hơn ba giờ, nên việc bấm “duyệt tất cả” trở thành cách làm tự nhiên khi cuối tháng dồn việc.
Cách phòng là đặt kiểm soát cho chính phần tự động. Bút toán vượt một ngưỡng giá trị do doanh nghiệp tự đặt thì bắt buộc duyệt tay. Mỗi ngày xem báo cáo ngoại lệ. Định kỳ lấy mẫu các bút toán máy đã tự hạch toán để kiểm tra lại. Cách này cũng là điều KTV sẽ hỏi khi doanh nghiệp bật tính năng tự động: ai duyệt, duyệt theo tiêu chí nào, và có lưu dấu vết hay không.
Phần 4/4
Kế toán viên nên chuẩn bị gì từ hôm nay
Bốn việc làm được ngay, đi ra từ chính quy trình ở trên.
- Hiểu quy trình hơn là thuộc nghiệp vụ
- Khi máy lo phần hạch toán, giá trị của kế toán nằm ở chỗ biết dữ liệu đi từ đâu đến đâu, để kiểm soát được máy.
- Học đọc báo cáo ngoại lệ
- Đây sẽ là bàn làm việc chính trong vài năm tới: không nhập liệu nữa, mà xem những gì máy không xử lý được.
- Rèn kỹ năng phân tích và giải thích
- Ban Giám đốc không cần người đọc lại con số trên báo cáo. Họ cần người nói được vì sao con số ra như vậy.
- Đừng đợi công ty triển khai mới học
- Cứ thử các tính năng tự động hóa ngay trong phần mềm kế toán đang dùng hằng ngày. Đó là cách học nhanh và rẻ nhất.
AI đang lấy dần khỏi kế toán những công việc lặp lại. Phần còn lại không hề nhẹ hơn: hiểu nghiệp vụ, kiểm soát ngoại lệ, xét đoán và chịu trách nhiệm về con số. Kế toán viên vì thế không chỉ cần biết hạch toán đúng, mà phải hiểu cả quy trình tạo ra con số đó.