Kiểm toán
Chứng từ giả trong thời đại AI: kiểm toán viên soi bằng cách nào
FinScan.vn11/10/2026
Đọc nhanh
- Thách thức
- AI tạo được hợp đồng, hóa đơn, chữ ký, con dấu, email và giọng nói giả, khó phân biệt bằng mắt thường.
- Chuẩn mực
- Không đổi: hoài nghi nghề nghiệp (VSA 240, ISA 240), bằng chứng đầy đủ và thích hợp (VSA 500, ISA 500).
- Cách làm
- Đối chiếu chéo nhiều nguồn độc lập; lấy dữ liệu từ nguồn gốc; xác nhận qua kênh KTV tự kiểm soát (VSA 505).
- Con người
- Quyết định “có gì đó sai sai, phải đào sâu thêm” vẫn thuộc về KTV.
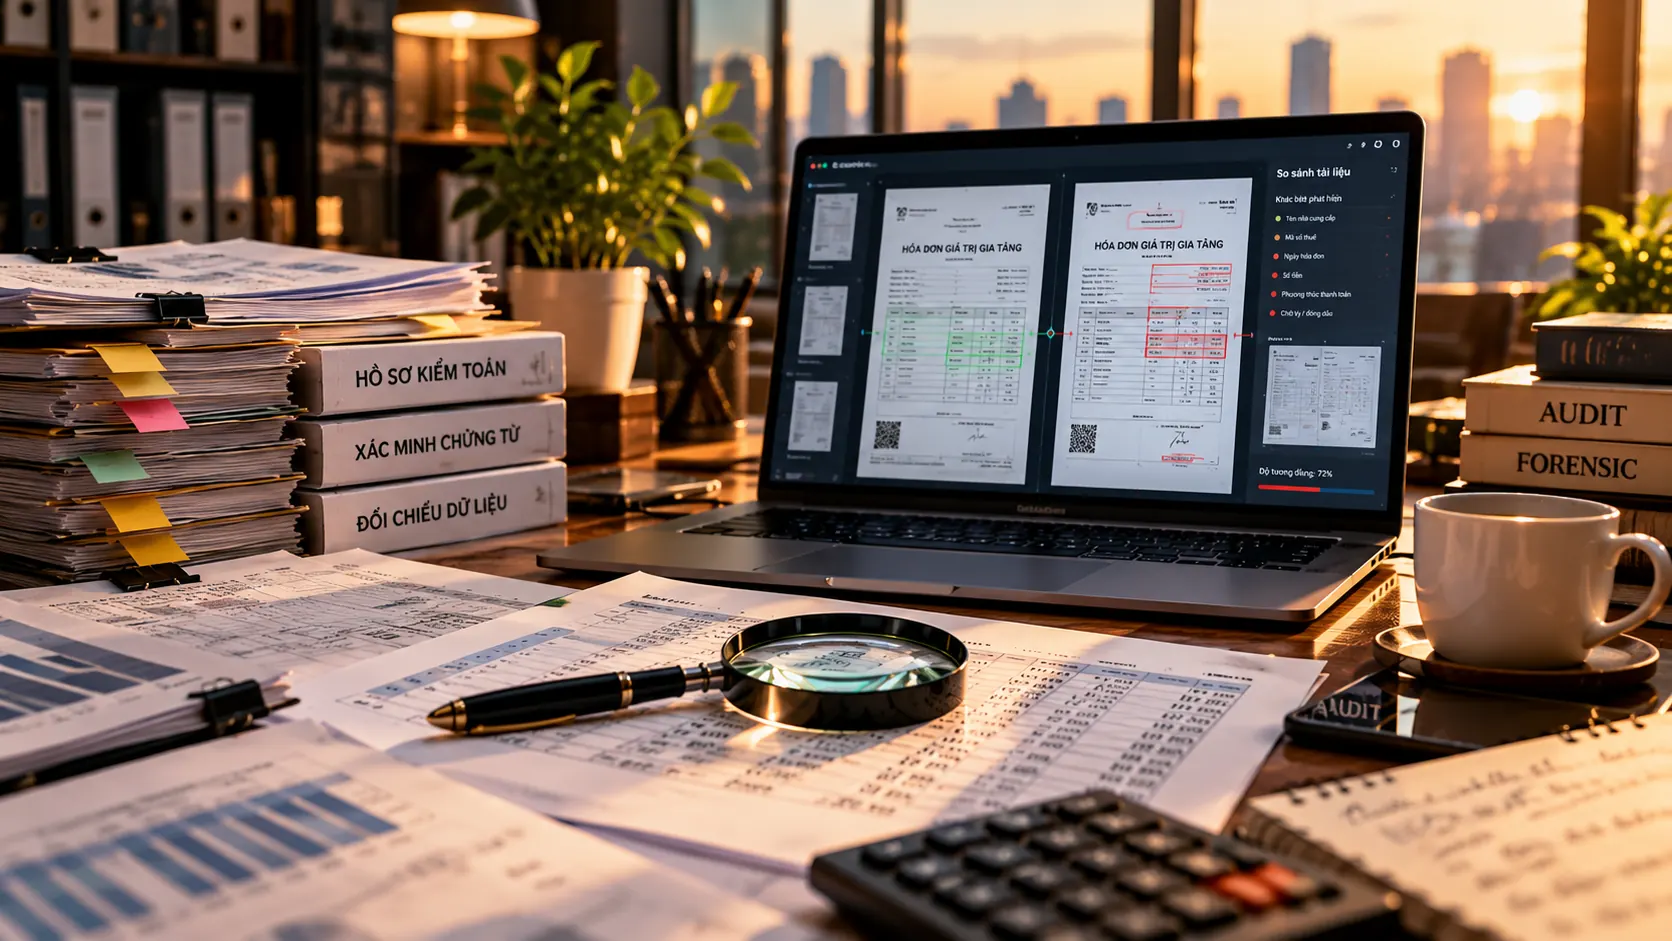
Ngày xưa, thứ khiến kiểm toán viên (KTV) lo nhất là chứng từ giả làm bằng tay, nhìn kỹ là thấy. Bây giờ AI tạo được hợp đồng, hóa đơn, chữ ký, con dấu, email và cả giọng nói trông rất thật. Khi chính “bằng chứng” cũng có thể nói dối, nghề kiểm toán phải đổi cách soi. Bài này nêu những gì nên giữ nguyên và những gì cần đổi.
Phần 1/4
AI làm giả được những gì
Những thứ từng được coi là bằng chứng cứng, nay đều có thể bị làm giả ở một mức độ nào đó.
- Văn bản, hợp đồng, hóa đơn
- AI soạn được văn bản tiếng Việt chỉn chu trong vài giây, định dạng gọn gàng không kém một văn phòng luật.
- Chữ ký và con dấu
- Chữ ký giả có từ lâu. Điều khác bây giờ là hình ảnh chữ ký, con dấu có thể được tạo hoặc ghép với độ chi tiết cao, khó nhìn ra bằng mắt thường.
- Giả mạo email của lãnh đạo để yêu cầu chuyển tiền (business email compromise, BEC) là chiêu lừa phổ biến; FBI xếp BEC vào nhóm tội phạm trực tuyến gây thiệt hại tài chính nặng nề nhất. AI có thể giúp kẻ lừa đảo viết email giả nghe tự nhiên và đúng văn phong hơn.
- Giọng nói và hình ảnh
- Deepfake đã được dùng để lừa đảo thật. Đầu năm 2024, một nhân viên văn phòng Hồng Kông của hãng thiết kế Arup tham gia cuộc họp video với những người trông và nói giống giám đốc tài chính cùng đồng nghiệp. Các khoản chuyển tiền sau đó tổng cộng khoảng 200 triệu HKD (khoảng 25,6 triệu USD), chia thành 15 giao dịch. Arup xác nhận đã có giọng nói và hình ảnh giả được sử dụng.
Nói cách khác, gần như loại bằng chứng nào KTV vẫn thu thập cũng có thể bị làm giả ở một mức độ nào đó. Câu hỏi không còn là “có giả được không”, mà là “làm sao biết nó thật”.
Phần 2/4
Chuẩn mực nói gì
Nguyên tắc vẫn đủ dùng. Cái cần đổi là mức tin ban đầu vào chứng từ.
Những nguyên tắc nền tảng về hoài nghi nghề nghiệp và độ tin cậy của bằng chứng vẫn giữ nguyên giá trị. Tuy nhiên, các chuẩn mực kiểm toán quốc tế cũng đang được cập nhật để đáp ứng môi trường công nghệ ngày càng phức tạp. Hiện nay, VSA 240 và ISA 240, về trách nhiệm của KTV đối với gian lận, yêu cầu duy trì hoài nghi nghề nghiệp: luôn thừa nhận khả năng báo cáo tài chính có sai sót trọng yếu do gian lận, bất kể kinh nghiệm trước đây về sự trung thực của Ban Giám đốc.
VSA 500 và ISA 500, về bằng chứng kiểm toán, yêu cầu bằng chứng phải đầy đủ và thích hợp, trong đó KTV phải xem xét độ tin cậy của tài liệu, thông tin dùng làm bằng chứng. Nguyên tắc đánh giá khá rõ: nguồn độc lập bên ngoài đơn vị đáng tin hơn; bằng chứng do KTV trực tiếp thu thập đáng tin hơn bằng chứng suy luận hay phỏng vấn; tài liệu gốc đáng tin hơn bản sao hay bản số hóa. Khi bằng chứng mâu thuẫn nhau, hoặc KTV nghi ngờ độ tin cậy, phải điều chỉnh hoặc bổ sung thủ tục kiểm toán.
Chứng từ được tin đến đâu
Chuẩn mực không bắt KTV nghi ngờ mọi tờ giấy. Nếu không có lý do tin điều ngược lại, KTV có thể chấp nhận hồ sơ, tài liệu là thật. Nhưng khi có dấu hiệu tài liệu không xác thực, hoặc điều khoản đã bị sửa mà không báo cho KTV, KTV phải điều tra thêm. Chuẩn mực cũng nói rõ KTV không được đào tạo và không được kỳ vọng là chuyên gia giám định tài liệu.
Điều đáng suy nghĩ là “lý do để tin điều ngược lại” nay xuất hiện sớm hơn. Trước đây nhìn thấy chứng từ thường đã đủ yên tâm; bây giờ nhìn thấy mới chỉ là bước đầu, còn phải truy được nguồn gốc của nó.
Phần 3/4
Năm cách KTV đối phó
Từ đối chiếu chéo đến chọn nguồn bằng chứng.
1. Đối chiếu chéo, không tin một nguồn duy nhất
Đây là nguyên tắc nền. Một hợp đồng mua bán nên khớp với đơn đặt hàng, biên bản giao nhận, hóa đơn, chứng từ thanh toán qua ngân hàng và sổ kế toán của cả hai bên. Làm giả một chứng từ thì dễ, làm giả cả chuỗi chứng từ khớp nhau trên nhiều hệ thống độc lập thì khó hơn nhiều.
2. Lấy dữ liệu từ nguồn gốc, đừng dựa vào file gửi qua email
File PDF hợp đồng gửi qua email có thể đã qua chỉnh sửa. Sao kê lấy trực tiếp từ ngân hàng hay dữ liệu từ cổng của cơ quan thuế là nguồn bên ngoài, đáng tin hơn vì KTV tự lấy, không qua tay người khác.
Nguồn độc lập đáng tin hơn, nhưng chưa đủ để xác nhận cả nghiệp vụ. KTV vẫn phải xem bằng chứng đó có phù hợp với cơ sở dẫn liệu đang kiểm tra hay không. Sao kê ngân hàng cho biết tiền đã chuyển đi; nó chưa cho biết khoản tiền ấy trả cho giao dịch nào, hay giao dịch đó có thật.
Với dữ liệu trích từ hệ thống ERP của chính đơn vị, cần thận trọng hơn một bậc. Độ tin cậy còn phụ thuộc vào việc các kiểm soát đối với hệ thống đó có hiệu quả không, và KTV phải đánh giá dữ liệu có đủ chính xác, đầy đủ cho mục đích kiểm toán hay không.
3. Xác nhận qua kênh độc lập
Thủ tục xác nhận từ bên thứ ba vẫn là bằng chứng mạnh, nhưng chỉ khi KTV giữ quyền kiểm soát cả quá trình: tự xác định thông tin cần xác nhận, chọn bên xác nhận, thiết kế yêu cầu để câu trả lời gửi thẳng về KTV và tự gửi đi. VSA 505 còn yêu cầu kiểm tra địa chỉ trước khi gửi. Trong thực hành, nên lấy địa chỉ từ nguồn KTV tự xác minh, không lấy từ chứng từ do khách hàng cung cấp.
Thư trả lời qua email hoặc fax có rủi ro riêng: khó chắc người trả lời là ai, có đúng thẩm quyền không, và nội dung có bị sửa không. Khi còn nghi ngờ, KTV có thể liên hệ trực tiếp bên xác nhận để kiểm tra, chẳng hạn gọi vào số điện thoại đã biết từ trước, không bấm số in trên hóa đơn. Cuộc gọi đó chỉ để kiểm tra nguồn. Câu trả lời bằng lời vẫn chưa phải là xác nhận từ bên ngoài, nên KTV vẫn cần phản hồi bằng văn bản hoặc bằng chứng khác.
4. Soi metadata và dấu vết số
File giả thường để lại dấu vết: ngày tạo file sau ngày ký hợp đồng, phông chữ không đồng nhất, thông tin tác giả lạ, ảnh con dấu có độ phân giải khác phần còn lại của văn bản. KTV không cần thành chuyên gia pháp y số, nhưng đừng bỏ qua những dấu vết cơ bản này.
Đây là dấu hiệu để đào sâu, chưa phải kết luận. Metadata cũng có thể bị xóa hoặc sửa, và một file hợp lệ vẫn có thể bị mở, lưu lại nhiều lần mà thay đổi thông tin.
5. Ưu tiên bằng chứng gắn với hạ tầng xác thực
Hóa đơn điện tử có mã của cơ quan thuế, chứng từ ngân hàng điện tử, hợp đồng ký số là những bằng chứng gắn với hệ thống của bên thứ ba, nên khó làm giả hơn giấy tờ tự tạo. Với hóa đơn có mã, người bán phải lập, ký số và gửi lên hệ thống của cơ quan thuế để được cấp mã, rồi mới gửi cho người mua. Người mua có thể tra cứu hóa đơn trên cổng hóa đơn điện tử của cơ quan thuế.
Cần lưu ý một giới hạn. Hóa đơn có mã cho biết hóa đơn đã đi qua hệ thống của cơ quan thuế, chưa cho biết hàng hóa hay dịch vụ đã thực sự được giao. Vẫn phải đối chiếu với giao nhận và thanh toán như ở cách 1.
Phần 4/4
Cái không đổi
Vai trò của hoài nghi nghề nghiệp khi công nghệ làm giả ngày càng tinh vi.
Càng nhiều công nghệ giả mạo, hoài nghi nghề nghiệp càng đáng giá. Máy móc có thể quét hàng chục nghìn chứng từ trong một đêm, nhưng quyết định “cái này có gì đó sai sai, phải đào sâu thêm” vẫn thuộc về con người, về trực giác nghề nghiệp được rèn qua nhiều mùa kiểm toán.
Trớ trêu mà cũng hợp lý: AI càng giỏi giả mạo, KTV càng phải giỏi nghi ngờ. Công nghệ đổi, bản chất nghề thì không.
Đọc thêm: Đọc vị bút toán bất thường, loạt bài về cách đọc nhật ký chung trong kiểm toán.