Kiểm toán
Kiểm toán hàng tồn kho cuối năm: sổ nhập-xuất-tồn lệch thì soi từ đâu, dấu hiệu nào nghiêng về quy trình, dấu hiệu nào phải đào sâu?
FinScan.vn16/11/2026
Đọc nhanh
- Câu hỏi đúng
- Không phải “lệch hay không”, vì lệch là chuyện thường. Câu hỏi là lệch ở đâu, chiều nào, vì sao, và có bằng chứng gì để xếp chênh lệch vào đúng nhóm nguyên nhân.
- Soi theo phễu
- Phân tầng chênh lệch, kiểm tra cutoff, truy vết mẫu từ số đếm về chứng từ, kiểm tra chính cuộc kiểm kê (VSA 501), rồi nhìn theo thời gian. Mẫu hình của chênh lệch có sức nặng hơn con số.
- Quy trình hay phải đào sâu
- Lệch nhỏ, hai chiều, cụm quanh ngày khóa sổ, đếm lại thì thu hẹp thường nghiêng về quy trình. Lệch một chiều, tập trung ở mã giá trị cao, chứng từ mất đúng chỗ, lớn dần qua các năm thì phải đào sâu. Đây là kinh nghiệm thực hành, không phải ngưỡng của chuẩn mực.
- Còn phải xem giá trị
- Đếm đúng số lượng chưa đủ. Cuối kỳ kế toán năm phải so giá gốc với giá trị thuần có thể thực hiện được và lập dự phòng theo từng mặt hàng (VAS 02, TK 2294 theo Thông tư 99/2025/TT-BTC).
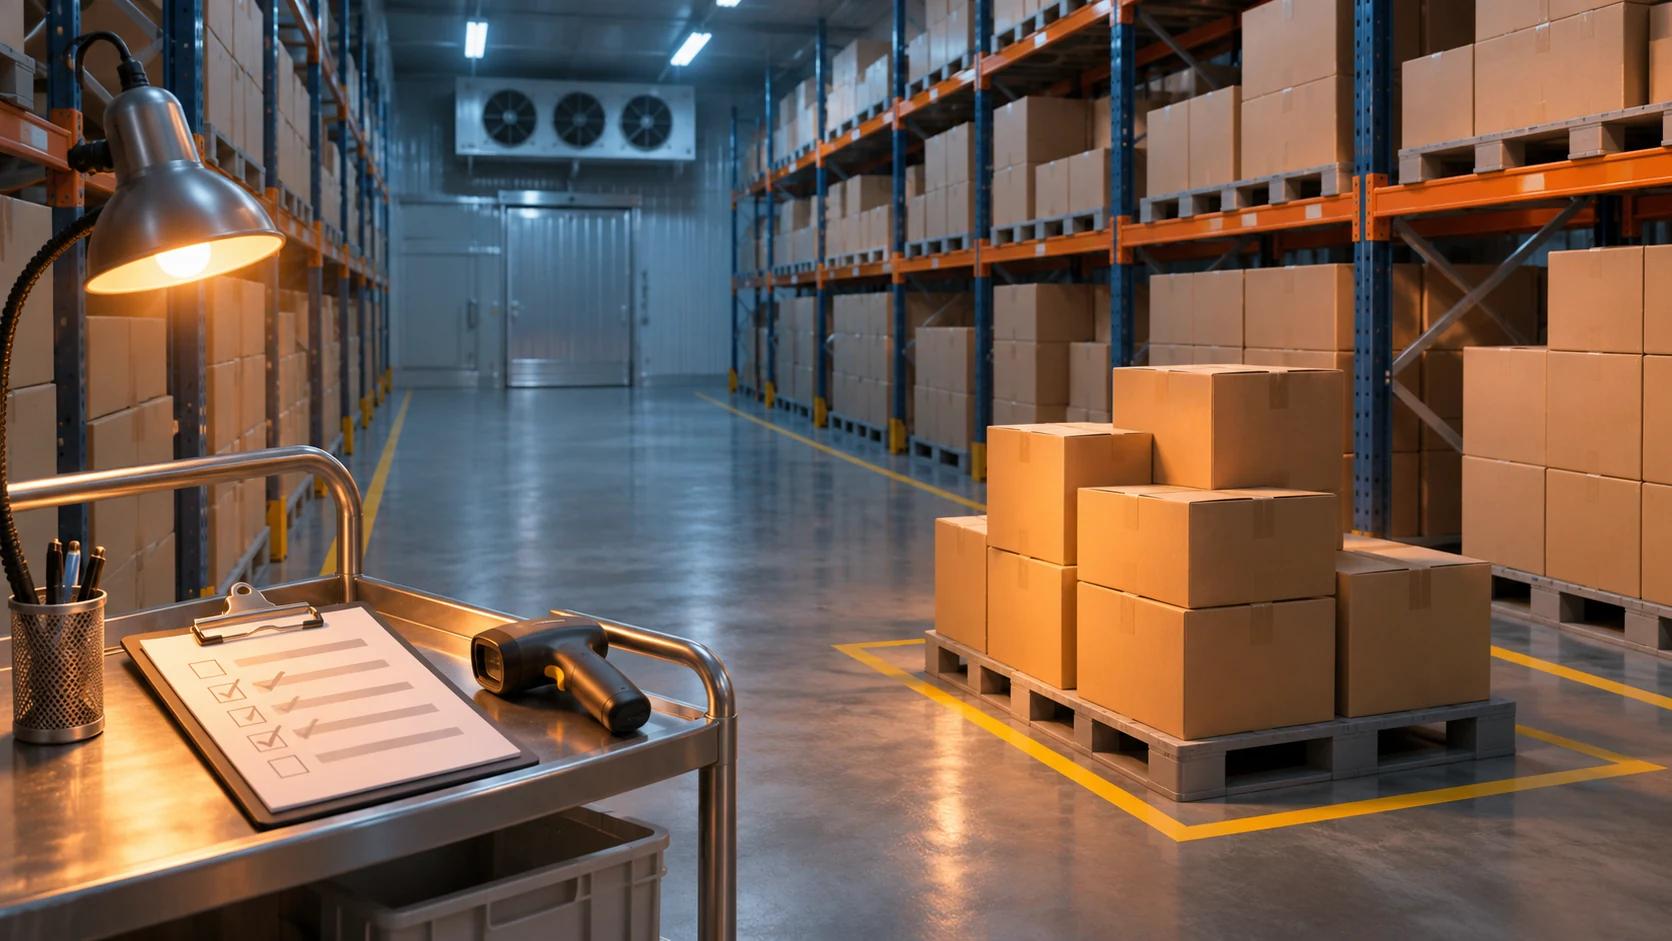
1.200 thùng trên sổ, 1.147 thùng trong kho
Tình huống minh họa. Chiều 31/12, kho lạnh. Đội kiểm kê vừa đếm xong, đối chiếu với sổ nhập-xuất-tồn: sổ nói còn 1.200 thùng, kho chỉ có 1.147. Thiếu 53 thùng. (Các con số chỉ để minh họa, không lấy từ đơn vị nào.)
Kế toán trưởng cười xòa: “Chắc đếm nhầm thôi anh ơi, để em cho đếm lại.”
Kiểm toán viên (KTV) gật đầu cho đếm lại. Nhưng trong đầu KTV đã có một câu hỏi khác: đếm lại mà vẫn thiếu thì sao? Và quan trọng hơn, 53 thùng này là chuyện của quy trình, hay là chuyện khác?
Đó là câu hỏi của bài này. Sổ lệch với thực tế xảy ra ở rất nhiều cuộc kiểm toán cuối năm. Vấn đề không phải là có lệch hay không, mà là lệch thì soi từ đâu, và làm sao biết lệch đó nghiêng về quy trình lộn xộn hay cần đào sâu hơn.
Phần 1/5
Ba nhóm nguyên nhân của chênh lệch
Một cách phân loại thực hành để có khung trước khi soi.
Trước khi soi cần một cái khung. Theo cách phân loại thực hành của bài này (không phải phân loại của chuẩn mực), chênh lệch tồn kho thường rơi vào một trong ba nhóm:
- Nhóm 1: Quy trình và thời điểm
- Hàng đã về kho mà chưa kịp nhập sổ; hàng đã xuất mà chưa ghi giảm; nhập liệu sai số, sai mã; đổi đơn vị tính mà quên đổi hệ số (nhập bằng kg, xuất bằng thùng); hàng trả lại chưa ghi nhận; chuyển kho nội bộ chỉ báo miệng. Đây thường là nhóm đông nhất.
- Nhóm 2: Vật lý và vận hành
- Hàng hư hỏng, hao hụt tự nhiên (bay hơi, rơi vãi, hết hạn); hàng để nhầm chỗ, đếm sót một góc kho; hàng ký gửi của khách để chung với hàng của đơn vị; hàng đang đi đường mà sổ đã ghi nhận hoặc ngược lại. Không ai cố ý sai, chỉ là thực tế kho bãi lộn xộn hơn sổ sách.
- Nhóm 3: Cố ý
- Lấy cắp tài sản; ghi khống nhập kho để đẹp sổ; xuất hàng không ghi sổ; ghi sai nghiệp vụ nhập xuất cuối kỳ để làm đẹp số. Nhóm này có thể gây hậu quả nghiêm trọng, và không được kết luận bằng suy đoán.
Nhiệm vụ của KTV không phải là chỉ ra “ai làm sai”. VSA 240 nói rõ KTV có thể nghi ngờ, hoặc trong một số ít trường hợp xác định được có gian lận, nhưng không được đưa ra quyết định pháp lý về việc có gian lận thực sự hay không (đoạn 03). Việc cần làm là thu thập bằng chứng đủ để biết chênh lệch thuộc nhóm nào và nó ảnh hưởng thế nào đến báo cáo tài chính. Muốn vậy thì soi theo phễu, từ rộng tới hẹp.
Phần 2/5
Soi từ đâu: cái phễu 5 bước
Từ phân tầng đến nhìn theo thời gian, mỗi bước loại bớt một nhóm nguyên nhân.
- Bước 1: Lượng hóa và phân tầng chênh lệch
- Đừng bắt đầu bằng việc đếm lại. Hỏi trước: lệch bao nhiêu, lệch ở đâu, lệch chiều nào? Lệch 53 thùng trên 1.200 thùng là một chuyện; lệch 53 thùng dồn vào đúng một mã giá trị cao là chuyện khác. Phân tầng theo mã hàng, theo kho, theo giá trị, theo chiều thiếu hay thừa. Lệch rải rác thường gợi về quy trình, lệch tập trung một chỗ thì cần hỏi thêm. VSA 240 (A51) cũng lưu ý số lượng lớn sai sót tại một địa điểm cụ thể, dù ảnh hưởng cộng dồn chưa trọng yếu, vẫn có thể cho thấy rủi ro sai sót trọng yếu do gian lận.
- Bước 2: Kiểm tra cutoff sớm
- Theo kinh nghiệm thực hành, đây là một trong những nguyên nhân hay gặp nhất của chênh lệch cuối năm, và cũng là chỗ dễ kiểm tra. Lấy phiếu nhập, phiếu xuất, hóa đơn trong vài ngày quanh ngày khóa sổ, đối chiếu với sổ: hàng về ngày 30/12 đã nhập sổ chưa, hàng xuất ngày 31/12 đã ghi giảm chưa, có lô “đang đi đường” mà sổ đã ghi nhận không. Nhiều vụ lệch ầm ĩ, soi tới cùng chỉ là một lô hàng về muộn chưa kịp nhập sổ.
- Bước 3: Truy vết một mẫu từ số đếm về chứng từ
- Chọn một ít mã hàng, gồm cả mã lệch nhiều, lệch ít và không lệch, rồi đi ngược từ số lượng đếm được sang sổ kế toán chi tiết, thẻ kho, phiếu nhập, phiếu xuất, hóa đơn, biên bản giao nhận. Đối chiếu cả ba lớp: số đếm, sổ chi tiết cùng thẻ kho, và chứng từ nhập xuất. Nếu chứng từ khớp mà sổ lệch thì vấn đề nằm ở khâu ghi sổ. Nếu chứng từ cũng mất thì vấn đề nằm ở chỗ khác.
- Bước 4: Kiểm tra chính cuộc kiểm kê
- Sổ lệch với số đếm, nhưng số đếm có đáng tin không? Chuẩn mực kiểm toán Việt Nam số 501 (VSA 501, ban hành kèm Thông tư 214/2012/TT-BTC) yêu cầu khi hàng tồn kho là trọng yếu, KTV phải thu thập đầy đủ bằng chứng thích hợp về sự hiện hữu và tình trạng của hàng tồn kho, bằng cách tham gia kiểm kê hiện vật (trừ khi không thể thực hiện được): đánh giá hướng dẫn và thủ tục kiểm kê của Ban Giám đốc, quan sát việc kiểm kê, kiểm tra hàng tồn kho và kiểm kê chọn mẫu (đoạn 04(a)); đồng thời thực hiện thủ tục đối với sổ kế toán cuối cùng để xem sổ có phản ánh chính xác kết quả kiểm kê hay không (đoạn 04(b)). Hướng dẫn A7 nêu cách đếm chọn mẫu theo hai chiều: lấy mặt hàng từ phiếu kiểm kê đối chiếu với hàng thực tế, và lấy mặt hàng thực tế trong kho đối chiếu với phiếu kiểm kê. Nếu đếm lại một mẫu nhỏ mà ra số khác đội kiểm kê, vấn đề có thể nằm ngay ở cách đếm.
- Bước 5: Nhìn theo thời gian
- Mã hàng này có lệch hoài không? Năm ngoái lệch bao nhiêu, năm nay lệch bao nhiêu, cùng chiều hay đổi chiều? Một mã năm nào cũng thiếu đều đều ở mức nhỏ khác hẳn một mã năm nay bỗng thiếu nhiều. Mẫu hình theo thời gian giúp phân biệt “quy trình yếu kéo dài” với “có chuyện mới xảy ra”.
Phần 3/5
Hai nhóm dấu hiệu: nghiêng về quy trình, hay phải đào sâu
Các dấu hiệu dưới đây là kinh nghiệm thực hành. Chúng định hướng thủ tục, không thay thế bằng chứng.
Nhìn nhanh hai hướng
| Khía cạnh | Nghiêng về quy trình | Cần đào sâu |
|---|---|---|
| Chiều lệch | Nhỏ, rải rác, cả thừa lẫn thiếu | Một chiều, kỳ nào cũng vậy |
| Vị trí | Mã đổi đơn vị tính, hàng rời, quanh ngày khóa sổ | Mã giá trị cao, dễ bán lại |
| Chứng từ | Có lời giải thích và chứng từ, chỉ thiếu một bút toán | Mất hoặc bị sửa đúng chỗ lệch |
| Đếm lại | Số lệch thu hẹp | Phiếu đếm có hai bản khác nhau, bị gạch, viết đè |
| Theo thời gian | Ổn định, không có xu hướng mới | Lớn dần qua các năm |
| Thái độ đơn vị | Hợp tác cho đếm lại | Cản trở đếm lại hoặc hạn chế tiếp cận kho |
Dấu hiệu nghiêng về quy trình: sửa được, không cần nghi ngờ ai
- Lệch nhỏ, rải cả hai chiều
- Có mã thừa, có mã thiếu, số lệch loanh quanh mức nhỏ. Sai sót ngẫu nhiên thường có dạng này. Lưu ý đây chỉ là gợi ý: lệch hai chiều không tự nó loại trừ khả năng khác.
- Tập trung ở mã đổi đơn vị tính, hàng rời, hàng lỏng
- Nhập bằng kg, xuất bằng thùng; nhập bằng mét, xuất bằng cuộn; xăng dầu, hóa chất, vật liệu rời. Chỗ này sai số là chuyện thường ngày.
- Lệch cụm quanh ngày khóa sổ
- Lệch nhiều nhất ở các giao dịch cuối tháng 12, đầu tháng 1, dấu hiệu của cutoff.
- Quy trình đếm yếu, ai cũng thấy
- Không dán thẻ đếm, không đếm đôi, kho vẫn xuất nhập trong lúc đếm, phiếu đếm viết tay tẩy xóa. VSA 501 (A4) nêu các hoạt động kiểm soát thích hợp như thu thập phiếu kiểm kê đã dùng, ghi chép phiếu chưa dùng, các thủ tục kiểm kê và kiểm kê lại. Thiếu những thứ này thì lệch là điều dễ hiểu.
- Hàng trả lại, chuyển kho nội bộ chưa ghi sổ
- Hỏi nhân viên kho thì kể được: “Lô đó chuyển sang kho B rồi, chưa kịp ghi.” Có lời giải thích, có chứng từ đi kèm, chỉ thiếu một bút toán.
- Đếm lại thì lệch thu hẹp
- Đếm lần hai mà số lệch giảm hẳn, thì có thể lần đếm đầu có vấn đề, chứ chưa chắc hàng có vấn đề.
Gặp những dấu hiệu này, KTV ghi nhận, yêu cầu đơn vị điều chỉnh sổ và sửa quy trình, rồi đi tiếp theo đúng thủ tục đã lập kế hoạch. Nhưng chỉ nên coi là “nghiêng về quy trình” khi đã có bằng chứng ở phễu bên trên, không phải chỉ vì nghe giải thích hợp lý.
Dấu hiệu phải đào sâu: không kết luận vội
- Lệch một chiều, kỳ nào cũng vậy
- Lúc nào cũng thiếu hoặc lúc nào cũng thừa so với sổ. Nếu số lượng trên sổ lớn hơn thực tế, cần xem xét khả năng mất mát, xuất kho chưa ghi nhận hoặc ghi nhận khống hàng tồn kho. Ngược lại, khi số lượng thực tế lớn hơn sổ, cần tìm hiểu khả năng nhập kho chưa ghi nhận, ghi giảm sai hoặc hàng không thuộc sở hữu của đơn vị. Một chiều kéo dài thì khó coi là sai số ngẫu nhiên.
- Tập trung ở mã giá trị cao, dễ bán lại
- Điện thoại, linh kiện, rượu ngoại, hàng hiệu. Lệch đúng chỗ này thì cần hỏi kỹ hơn.
- Chứng từ mất đúng chỗ lệch
- Truy vết tới đâu, chứng từ mất tới đó. Phiếu nhập của đúng lô lệch không tìm thấy, trong khi các lô khác còn đủ.
- Phiếu đếm bị sửa
- Số trên phiếu bị gạch, viết đè, hoặc một mã hàng có hai bản phiếu đếm khác nhau.
- Một người làm hết mọi khâu
- Cùng một người nhận hàng, ghi sổ và đếm kiểm kê. Không tách nhiệm vụ thì không ai kiểm soát ai.
- Cản trở đếm lại hoặc hạn chế tiếp cận
- Không cho đếm lại, không cho vào một góc kho, hẹn lần hẹn lữa. VSA 240 (đoạn 08) nhắc KTV nhận thức khả năng Ban Giám đốc khống chế kiểm soát. Nếu không thể tham gia kiểm kê và cũng không thực hiện được thủ tục thay thế, VSA 501 (đoạn 07) yêu cầu KTV đưa ra ý kiến không phải là ý kiến chấp nhận toàn phần theo VSA 705.
- Lệch lớn dần qua các năm
- Năm ngoái ít, năm nay nhiều hơn, sang năm nữa nhiều hơn nữa. Một xu hướng đều đặn thường cần lời giải thích.
- Nhà cung cấp lạ, số lượng tròn trịa
- Hóa đơn từ nhà cung cấp mới, số lượng tròn (đúng 100, đúng 500), không có biên bản giao nhận đi kèm.
Gặp những dấu hiệu này, KTV không kết luận có gian lận ngay. Việc cần làm là mở rộng thủ tục: đếm thêm, truy vết sâu hơn, đối chiếu với bên thứ ba. Khi xác định được một sai sót, VSA 240 (đoạn 35) yêu cầu đánh giá xem đó có phải biểu hiện của gian lận hay không. Khi có thông tin cho thấy có thể có gian lận, KTV phải kịp thời trao đổi với cấp quản lý thích hợp (đoạn 40), và nếu liên quan đến Ban Giám đốc thì trao đổi với Ban quản trị (đoạn 41). Trường hợp cần cân nhắc báo cáo ra bên ngoài, VSA 240 (A66) nói KTV có thể phải xin ý kiến chuyên gia tư vấn pháp luật. Lệch do quy trình thì sửa quy trình. Lệch có dấu hiệu bất thường thì không nên cho qua chỉ bằng một bút toán điều chỉnh.
Phần 4/5
Đếm đủ chưa xong: còn phải xem giá trị
Cái bẫy cuối năm là dừng lại ở số lượng.
Chuẩn mực kế toán Việt Nam số 02 (VAS 02, ban hành kèm Quyết định 149/2001/QĐ-BTC) quy định hàng tồn kho được tính theo giá gốc, nhưng nếu giá trị thuần có thể thực hiện được thấp hơn giá gốc thì phải tính theo giá trị thuần có thể thực hiện được (đoạn 04). Giá trị thuần có thể thực hiện được là giá bán ước tính trong kỳ sản xuất, kinh doanh bình thường trừ chi phí ước tính để hoàn thành và chi phí ước tính cần thiết cho việc tiêu thụ.
Cuối kỳ kế toán năm, khi giá trị thuần có thể thực hiện được nhỏ hơn giá gốc thì phải lập dự phòng giảm giá hàng tồn kho, phần chênh lệch giữa hai giá trị, và việc lập được thực hiện trên cơ sở từng mặt hàng tồn kho (đoạn 19). Theo Phụ lục ban hành kèm Thông tư 99/2025/TT-BTC, tài khoản 2294 phản ánh việc trích lập hoặc hoàn nhập dự phòng giảm giá hàng tồn kho.
Hai điểm thực hành hay vấp:
- Đừng kết luận hàng lỗi thời chỉ vì “lâu không bán”
- Một mã bán chạy vẫn có thể có lớp hàng nhập từ hai năm trước nằm dưới đáy kho. Tuổi của từng lớp hàng khác với số ngày tính từ lần bán cuối. VAS 02 (đoạn 20) yêu cầu ước tính giá trị thuần có thể thực hiện được dựa trên bằng chứng tin cậy tại thời điểm ước tính, có tính đến biến động giá hoặc chi phí liên quan đến các sự kiện sau ngày kết thúc năm tài chính mà được xác nhận bởi điều kiện hiện có. Vì vậy cần xem tuổi thực của từng lớp hàng, giá bán gần nhất và nhu cầu thị trường.
- Hàng dở dang thì đừng áp một tỷ lệ chung
- Mức độ hoàn thành của sản phẩm dở dang phụ thuộc vào phương pháp tính giá thành mà đơn vị đang dùng. Áp một tỷ lệ phần trăm chung cho mọi loại dở dang có thể làm sai ngay từ gốc. Đây là kinh nghiệm thực hành, không phải quy định cụ thể của VAS 02.
Một điểm cập nhật cho năm nay: Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, thay thế Thông tư 200/2014/TT-BTC (Điều 31). Trong danh mục tài khoản, tài khoản 155 đổi tên từ “Thành phẩm” thành “Sản phẩm”. Hồ sơ kiểm toán cho kỳ kế toán năm bắt đầu từ 01/01/2026 cần viện dẫn đúng khung này, không còn dùng Thông tư 200 cho số liệu năm 2026.
Phần 5/5
Checklist và kết luận
Việc cần làm trước giờ kiểm kê, ở cả hai phía.
Dành cho kế toán: chuẩn bị kiểm kê
Dành cho KTV
53 thùng thiếu trong kho lạnh chiều 31/12 có thể chỉ là một lô hàng về muộn chưa nhập sổ. Cũng có thể là chuyện khác. Cách để biết là soi theo phễu: phân tầng, cutoff, truy vết, kiểm tra cuộc kiểm kê, nhìn theo thời gian. Chênh lệch tự nó chưa phải kết luận. Mẫu hình của nó, được chứng minh bằng bằng chứng, mới là thứ đáng tin.
Đọc thêm: Đọc vị bút toán bất thường, loạt bài về cách đọc nhật ký chung trong kiểm toán.